Guide pour calculer le coût et la marge de chaque plat dans un restaurant
Découvrez comment appliquer l'ingénierie des menus pour calculer le coût réel de vos recettes, distinguer entre le pourcentage d’aliments et la marge de contribution, et optimiser votre carte grâce à l’analyse des étoiles, des chevaux de trait, des casse-têtes et des perdants.
La gestion financière d’un restaurant va bien au-delà de la simple addition du prix des ingrédients. Pour prendre des décisions stratégiques sur le menu, il est essentiel de maîtriser l’ingénierie des menus (menu engineering), une méthodologie qui combine l’analyse des coûts de recette avec les données de ventes. L’objectif est d’identifier quels plats génèrent réellement du bénéfice et comment ajuster prix, portions ou présentation pour maximiser la rentabilité sans sacrifier la popularité.
Du coût brut au coût réel : l’impact des pertes
Une erreur courante consiste à calculer le coût d’un plat en additionnant uniquement le prix des ingrédients dans leur état brut. Cependant, cette approche sous-estime systématiquement les dépenses réelles. La clé réside dans l’application des rendements (yield) et des pertes de préparation (prep loss).
Par exemple, le coût d’un cuisse de poulet rôtie n’est pas le prix du morceau cru, mais le coût de la viande comestible après avoir retiré os, peau et graisse. Si une recette utilise des sous-recettes (comme une sauce ou un accompagnement), le coût doit être correctement réparti depuis les ingrédients de base jusqu’au plat final. Ignorer ces pertes dissimule des coûts qui érodent les bénéfices à la fin du mois.
Marge de contribution vs. Pourcentage d’aliments
Il existe un malentendu fréquent : croire qu’un faible pourcentage de coût alimentaire garantit une meilleure rentabilité. La métrique clé est la marge de contribution, définie comme la différence entre le prix de vente et le coût variable du plat.
Considérons deux exemples :
Sandwichs au poulet : Coût de 1,00 $, Prix de 3,00 $. Pourcentage de menu : 33 %. Marge de contribution : 2,00 $.
Filet NY Strip : Coût de 2,50 $, Prix de 5,00 $. Pourcentage de menu : 50 %. Marge de contribution : 2,50 $.
Bien que le filet ait un pourcentage de coût plus élevé (50 % contre 33 %), il génère plus d’argent absolu par unité vendue (2,50 $ contre 2,00 $). Le pourcentage d’aliments est une métrique réactive qui indique où vous avez été ; la marge de contribution est proactive et montre combien d’argent réel l’opération conserve à chaque plat servi.
Illustration conceptuelle générée par IA · Edition Business
La matrice d’ingénierie des menus
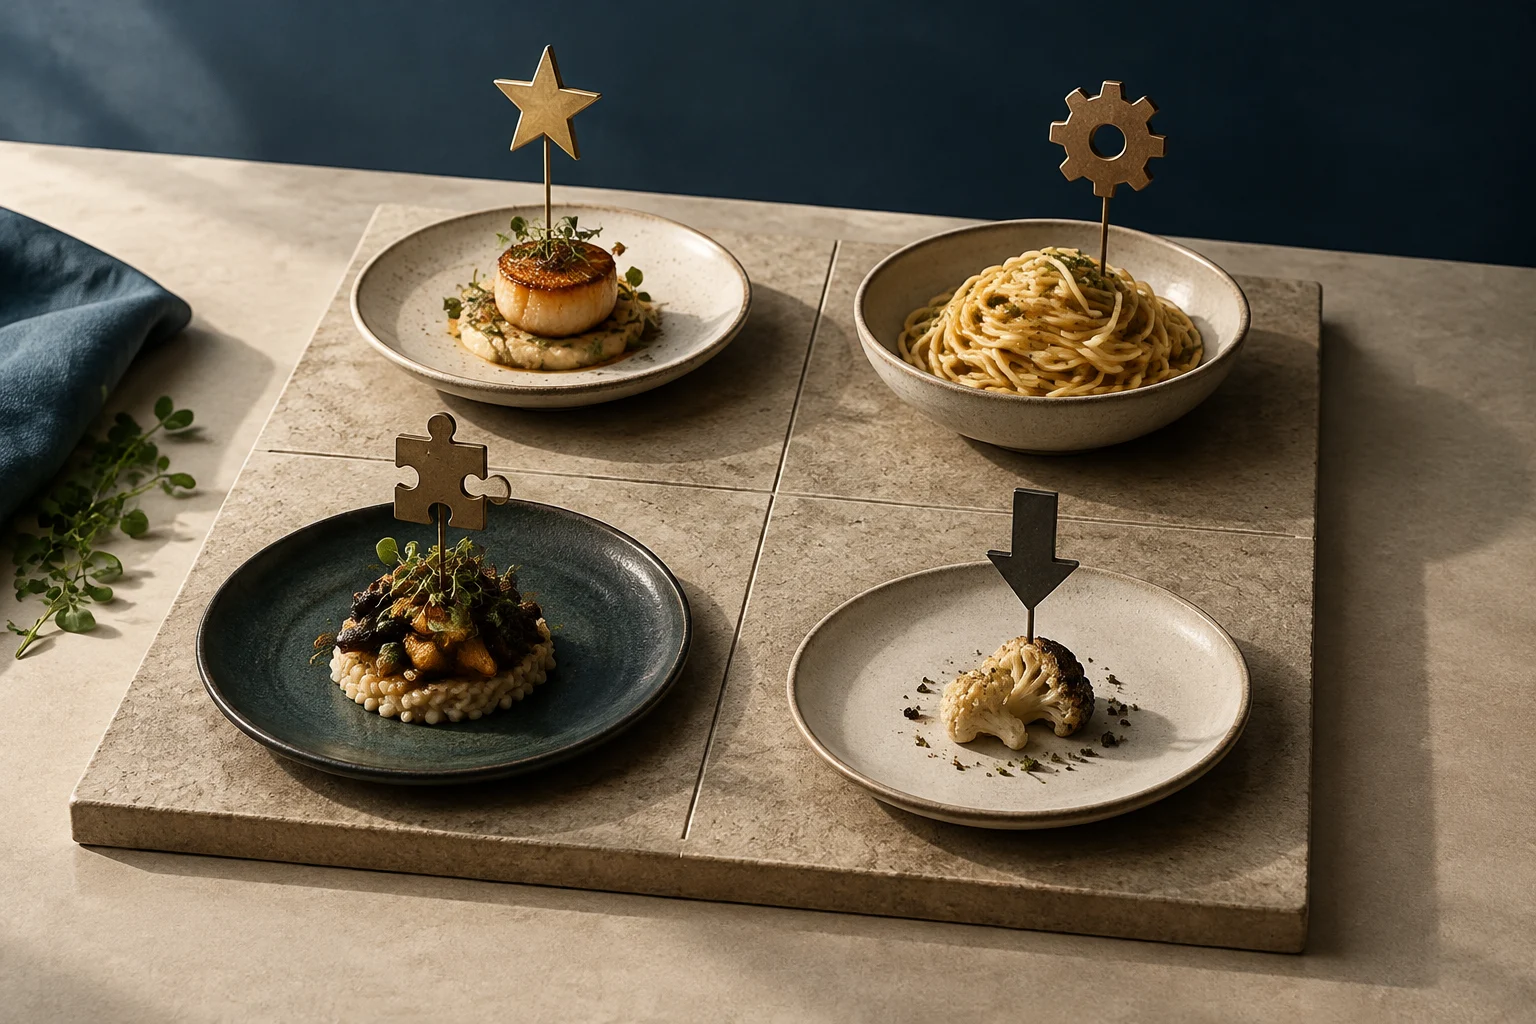
Une fois le calcul de la marge de contribution et de la popularité (unités vendues) de chaque plat effectué, on peut classer le menu dans une matrice 2 × 2. Cet outil visuel permet de prendre des décisions tactiques immédiates :
Catégorie
Popularité
Marge de Contribution
Stratégie recommandée
Étoiles
Haute
Haute
Protéger et mettre en avant. Ce sont les ancrages du menu.
Chevaux de trait
Haute
Basse
Réviser coûts ou ajuster prix. Populaires mais peu rentables.
Casse-têtes
Faible
Haute
Repositionner ou améliorer la description. Potentiel financier non exploité.
Perdants
Faible
Basse
Éliminer ou reformuler. À ne garder que si un objectif stratégique spécifique est atteint.
Comment interpréter les catégories
Étoiles : Doivent rester visibles et ne pas subir de changements qui altèrent leur attrait. Elles constituent la base de la rentabilité.
Chevaux de trait : Ne peuvent être éliminés par leur forte demande, mais nécessitent une optimisation. On peut ajuster la taille de portion, changer d’ingrédients pour des alternatives plus économiques ou tester une légère augmentation de prix.
Casse-têtes : Financièrement attractifs mais ne résonnent pas avec le client. La solution est souvent marketing : améliorer leur position dans le menu, former le personnel de salle à les recommander ou améliorer la photographie et la description.
Perdants : Généralement candidats à l’élimination. Un menu plus lean améliore l’exécution en cuisine, réduit la complexité des stocks et concentre l’attention du client sur les plats forts.
Outils et automatisation
Le calcul manuel des coûts est sujet aux erreurs et consomme du temps. Les plateformes de gestion des recettes et des coûts offrent des avantages significatifs :
Mise à jour automatique : Elles synchronisent les prix des fournisseurs avec les recettes, recalculant le coût de chaque plat en temps réel.
Intégration POS : Elles connectent les données de coût aux ventes réelles, permettant de générer automatiquement la matrice d’ingénierie des menus.
Tests de scénarios : Elles permettent de simuler l’impact financier de changements avant leur mise en œuvre. Par exemple, que se passe-t-il pour la marge si je réduis la portion de fromage de 2 oz à 1,75 oz ? Comment un hausse de prix de 1,50 $ affecte-t-elle la rentabilité ?
Étapes pour mettre en œuvre l’ingénierie des menus
Collecter les données d'ingrédients : Assurez‑vous d’avoir les prix actuels de tous les intrants, y compris les sous-recettes.
Calculer le coût réel : Appliquez rendements et pertes à chaque composant.
Obtenir les données de ventes : Extrait les unités vendues de chaque plat depuis votre système POS pour une période représentative (ex. 4 semaines).
Calculer la marge de contribution : Prix de vente – Coût réel du plat.
Classer dans la matrice : Divisez le menu en Étoiles, Chevaux de trait, Casse-têtes et Perdants.
Appliquer les stratégies : Réviser prix, portions, présentation ou éliminer des plats selon leur catégorie.
Surveiller et ajuster : Répétez le processus périodiquement, car les prix des fournisseurs et les préférences clients évoluent.
L’ingénierie des menus n’est pas un exercice ponctuel, mais un processus continu. En maintenant les coûts à jour et en analysant la performance de chaque plat, les restaurants peuvent augmenter leurs bénéfices de façon durable, souvent entre 10 % et 15 %, sans avoir besoin d’augmenter le volume de ventes.
Les commissions des plateformes de réservation (OTA) ne sont que la partie émergée de l'iceberg. Cette analyse propose une méthode pour auditer le Coût d'Acquisition (COA) réel, en intégrant les coûts cachés tels que l'érosion des prix et la perte de données clients, afin d'optimiser la rentabilité nette de l'hébergement.
Un cadre intégral pour les banques et les fintechs couvrant la sélection technologique (NFC, QR), l'intégration sécurisée par tokenisation, l'optimisation de l'expérience utilisateur et la conformité réglementaire afin de maximiser l'adoption et de réduire le risque.
Le chiffre d’affaires n’est pas synonyme de bénéfice. Pour une clinique privée en Espagne, l’essentiel est d’appliquer la comptabilité analytique afin de distinguer les revenus des coûts directs et indirects. Cette analyse explique comment estimer la marge réelle de chaque prestation et utiliser ces données pour ajuster les prix et la capacité.