Guia para calcular o custo e a margem de cada prato em um restaurante
Descubra como aplicar a engenharia de menus para calcular o custo real das suas receitas, distinguir entre percentual de alimentos e margem de contribuição, e otimizar seu cardápio por meio da análise de estrelas, cavalo de batalha, quebra-cabeças e perdedores.
A gestão financeira de um restaurante vai muito além de somar o preço dos ingredientes. Para tomar decisões estratégicas sobre o cardápio, é fundamental dominar a engenharia de menus (menu engineering), uma metodologia que combina a análise de custos de receita com os dados de vendas. O objetivo é identificar quais pratos geram realmente lucro e como ajustar preços, porções ou apresentação para maximizar a rentabilidade sem sacrificar a popularidade.
Do custo bruto ao custo real: o impacto das perdas
Um erro comum é calcular o custo de um prato somando apenas o preço dos ingredientes em seu estado bruto. No entanto, essa abordagem subestima sistematicamente o gasto real. A chave está em aplicar os rendimentos (yield) e as perdas de preparação (prep loss).
Por exemplo, o custo de uma coxa de frango assada não é o preço da coxa crua, mas o custo da carne comestível após remover ossos, pele e gordura. Se uma receita utiliza sub-receitas (como um molho ou uma guarnição), o custo deve ser calculado em cascata corretamente dos ingredientes básicos até o prato final. Ignorar essas perdas oculta custos que corroem os lucros no final do mês.
Margem de contribuição vs. Percentual de alimentos
Existe um mal-entendido frequente: acreditar que um baixo percentual de custo de alimentos garante maior rentabilidade. A métrica-chave é a margem de contribuição, definida como a diferença entre o preço de venda e o custo variável do prato.
Considere dois exemplos:
Sanduíches de frango: Custo de $1.00, Preço de $3.00. Custo do menu: 33%. Margem de contribuição: $2.00.
Filete NY Strip: Custo de $2.50, Preço de $5.00. Custo do menu: 50%. Margem de contribuição: $2.50.
Embora o filete tenha um percentual de custo mais alto (50% contra 33%), ele gera mais dinheiro absoluto por unidade vendida ($2.50 contra $2.00). O percentual de alimentos é uma métrica reativa que indica onde você esteve; a margem de contribuição é proativa e mostra quanto dinheiro real a operação retém por cada prato servido.
Ilustração conceptual gerada por IA · Edition Business
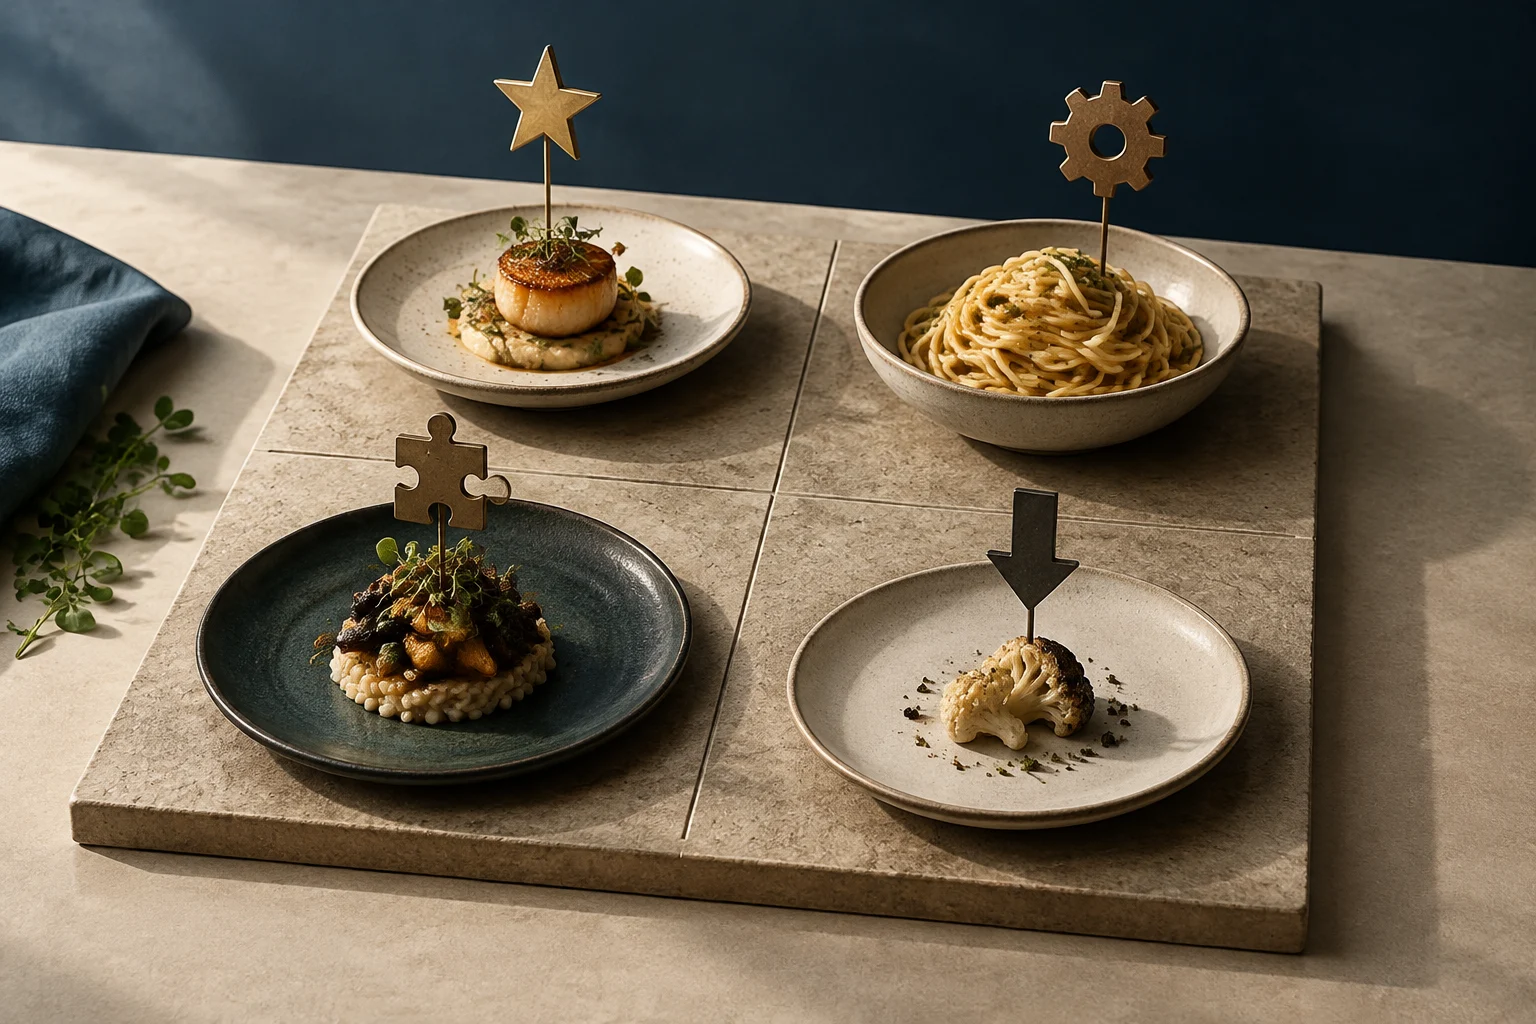
A matriz de engenharia de menus
Uma vez calculados a margem de contribuição e a popularidade (unidades vendidas) de cada prato, o cardápio pode ser classificado em uma matriz de 2x2. Esta ferramenta visual permite tomar decisões táticas imediatas:
Categoria
Popularidade
Margem de Contribuição
Estratégia Recomendada
Estrelas
Alta
Alta
Proteger e destacar. São as âncoras do cardápio.
Cavalos de batalha
Alta
Baixa
Revisar custos ou ajustar preços. São populares, mas pouco rentáveis.
Quebra-cabeças
Baixa
Alta
Reposicionar ou melhorar a descrição. Têm potencial financeiro não explorado.
Perdedores
Baixa
Baixa
Eliminar ou reformular. Manter apenas se cumprirem um propósito estratégico específico.
Como interpretar as categorias
Estrelas: Devem permanecer visíveis e não devem sofrer alterações que alterem seu apelo. São a base da rentabilidade.
Cavalos de batalha: Não podem ser eliminados devido à sua alta demanda, mas requerem otimização. É possível ajustar o tamanho da porção, trocar ingredientes por alternativas mais econômicas ou testar um leve aumento de preço.
Quebra-cabeças: São financeiramente atraentes, mas não ressoam com o cliente. A solução geralmente é de marketing: melhorar a localização no menu, treinar a equipe de salão para recomendá-los ou melhorar a fotografia e a descrição.
Perdedores: Geralmente são candidatos à eliminação. Um menu mais enxuto melhora a execução na cozinha, reduz a complexidade do inventário e foca a atenção do cliente nos pratos fortes.
Ferramentas e automação
O cálculo manual de custos é propenso a erros e consome tempo. As plataformas de gestão de receitas e custos oferecem vantagens significativas:
Atualização automática: Sincronizam os preços dos fornecedores com as receitas, recalculando o custo de cada prato em tempo real.
Integração com POS: Conectam os dados de custo com as vendas reais, permitindo gerar a matriz de engenharia de menus automaticamente.
Testes de cenários: Permitem simular o impacto financeiro de mudanças antes de implementá-las. Por exemplo, o que acontece com a margem se eu reduzir a porção de queijo de 2 oz para 1.75 oz? Como um aumento de preço de $1.50 afeta a rentabilidade?
Passos para implementar a engenharia de menus
Reúna dados de ingredientes: Certifique-se de ter os preços atuais de todos os insumos, incluindo sub-receitas.
Calcule o custo real: Aplique rendimentos e perdas a cada componente.
Obtenha dados de vendas: Extraia as unidades vendidas de cada prato do seu sistema POS para um período representativo (ex.: 4 semanas).
Calcule a margem de contribuição: Preço de venda - Custo real do prato.
Classifique na matriz: Divida o cardápio em Estrelas, Cavalos de batalha, Quebra-cabeças e Perdedores.
Aplique estratégias: Revise preços, porções, apresentação ou elimine pratos conforme sua categoria.
Monitore e ajuste: Repita o processo periodicamente, pois os preços dos fornecedores e as preferências dos clientes mudam.
A engenharia de menus não é um exercício único, mas um processo contínuo. Ao manter os custos atualizados e analisar o desempenho de cada prato, os restaurantes podem aumentar seus lucros de forma sustentável, muitas vezes entre 10% e 15%, sem necessidade de aumentar o volume de vendas.
As comissões das plataformas de reserva (OTAs) são apenas a ponta do iceberg. Esta análise oferece um método para auditar o Custo de Aquisição (COA) real, integrando custos ocultos como a erosão de preços e a perda de dados de clientes, para otimizar a rentabilidade líquida do alojamento.
Um marco integral para bancos e fintechs que abrange a seleção tecnológica (NFC, QR), a integração segura por meio de tokenização, a otimização da experiência do usuário e o cumprimento normativo para maximizar a adoção e reduzir o risco.
O faturamento não é sinônimo de lucro. Para uma clínica privada na Espanha, o segredo está em aplicar a contabilidade de custos para separar receitas de despesas diretas e indiretas. Esta análise explica como estimar a margem real de cada prestação e usar esses dados para ajustar preços e capacidade.