Guía para decidir entre comprar, alquilar o leasing de maquinaria en construcción
Contraste práctico de compra, alquiler, leasing y renting para constructoras en España. Analiza el coste total de propiedad (TCO), la fiscalidad, el mantenimiento y la flexibilidad operativa para optimizar la liquidez y la rentabilidad de cada proyecto.
La decisión sobre cómo acceder a la maquinaria de construcción no es meramente financiera; es una estrategia operativa que determina la liquidez, la capacidad de asumir nuevas obras y la rentabilidad final de la empresa. En el contexto español, muchas constructoras cometen errores costosos al elegir entre compra, alquiler, leasing o renting basándose únicamente en el precio de etiqueta, sin analizar el coste total de propiedad (TCO) ni la utilización real del equipo.
Los cuatro modelos de acceso a la maquinaria
Para tomar una decisión informada, es fundamental distinguir entre las cuatro modalidades principales disponibles en el mercado, ya que cada una responde a necesidades distintas de capital y riesgo.
1. Compra directa
Implica la adquisición del activo, que pasa a formar parte del balance de la empresa. Es la opción que ofrece mayor control y personalización, permitiendo modificar el equipo y programar el mantenimiento a conveniencia. Sin embargo, requiere un desembolso inicial elevado (CAPEX) y asume el riesgo de la depreciación y la reventa.
2. Alquiler (Arrendamiento operativo corto plazo)
Es un acceso temporal a un equipo mediante el pago de una tarifa diaria, semanal o mensual. Es ideal para proyectos puntuales o picos de demanda estacional. El arrendador suele asumir el mantenimiento y la logística, lo que convierte el gasto en OPEX (gasto operativo) deducible de forma inmediata.
3. Leasing (Arrendamiento financiero)
Es un contrato a medio o largo plazo (habitualmente 3-5 años) que permite usar la maquinaria sin inversión inicial significativa. A diferencia del alquiler, el arrendatario suele ser responsable del mantenimiento, pero al finalizar el contrato tiene la opción de compra a un valor residual previamente acordado. Las cuotas son deducibles fiscalmente.
4. Renting
Se define como un alquiler a largo plazo con cuota fija que incluye servicios adicionales como mantenimiento, reparaciones, seguros y asistencia técnica. A diferencia del leasing, no ofrece opción de compra al final del contrato. Es la modalidad más flexible para evitar la obsolescencia tecnológica y gestionar riesgos operativos.
Cuándo elegir cada modalidad: Criterios de decisión
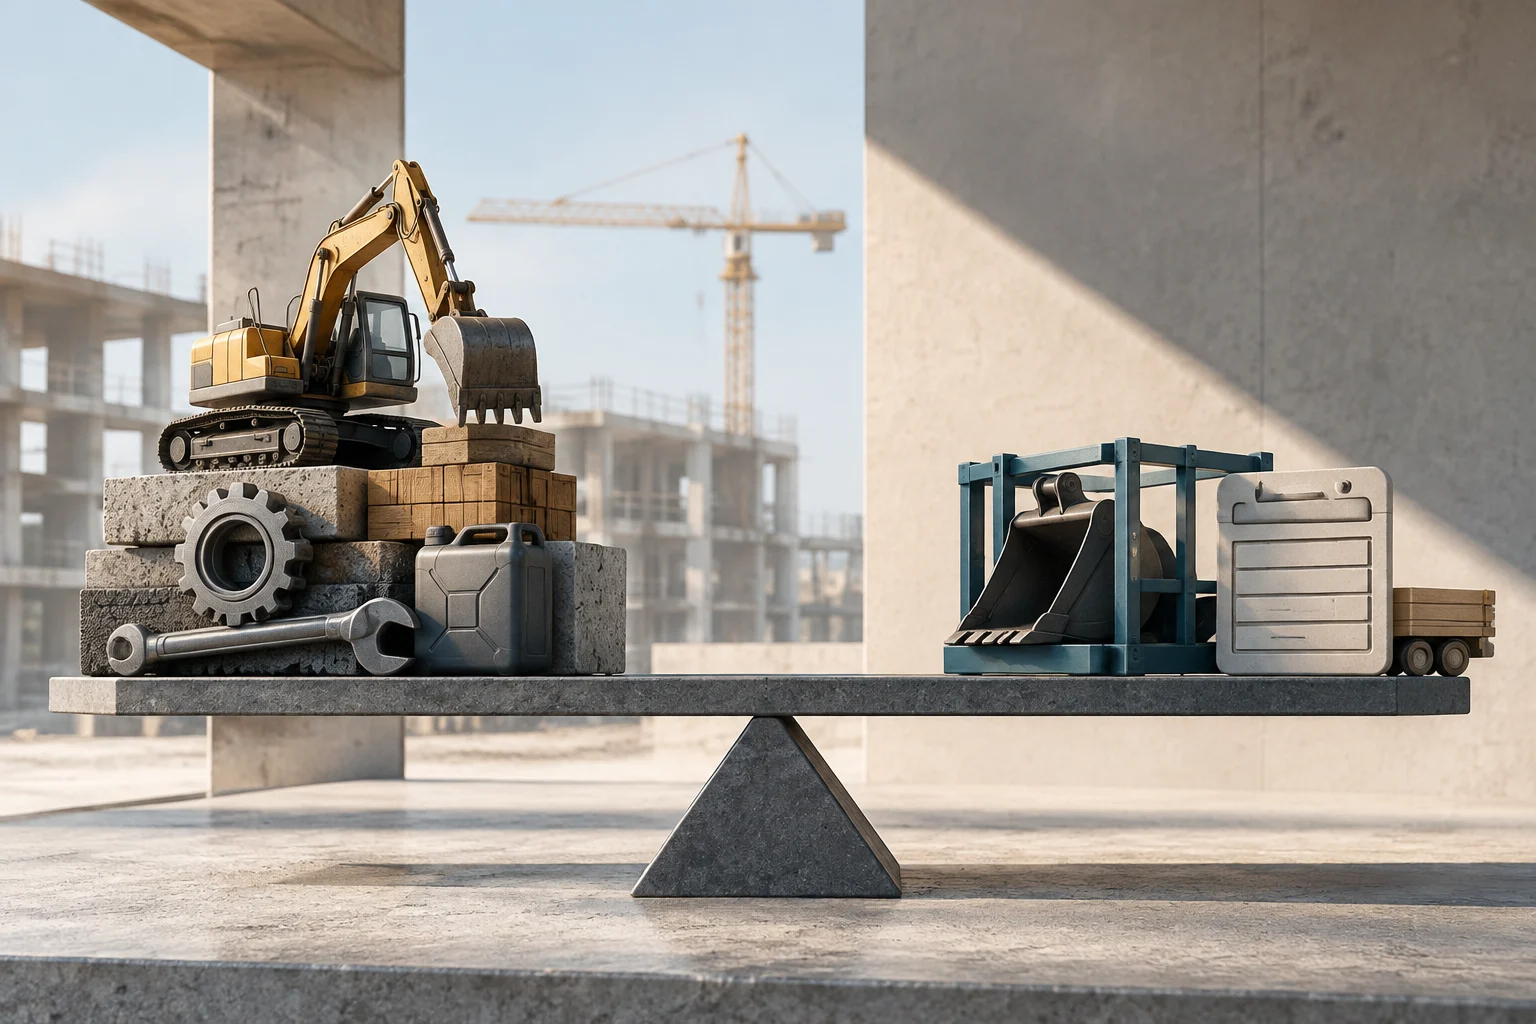
La elección óptima depende de tres variables clave: la vida útil del equipo, la frecuencia de uso en la cartera de obras y la velocidad de obsolescencia tecnológica. Como regla general, si un equipo se utilizará más del 60% del tiempo durante más de tres años, la compra o el leasing con opción de compra suelen ser más rentables. Por debajo de ese umbral, el renting o el alquiler flexible protegen de costes fijos innecesarios.
Tipo de maquinaria
Modalidad recomendada
Motivo principal
Excavadora / Retroexcavadora
Leasing o compra
Alto uso continuado, larga vida útil
Grúa torre
Compra / Sale & Leaseback
Activo estratégico, alta inversión
Dumper / Hormigonera
Leasing o renting
Uso frecuente pero no permanente
Miniexcavadora
Renting
Versatilidad, bajo riesgo de obsolescencia
Plataforma elevadora
Renting
Uso puntual, mantenimiento incluido
Maquinaria eléctrica / sostenible
Renting corto plazo
Alta obsolescencia, evolución tecnológica rápida
Ilustración conceptual generada con IA · Edition Business
Coste total de propiedad (TCO): El indicador clave
Comparar solo el precio de compra frente a la tarifa de alquiler produce un análisis incompleto. El TCO permite valorar la inversión sumando todos los costes asociados a poseer y utilizar la máquina durante un periodo determinado.
Para la compra, el TCO incluye:
Precio de adquisición y financiación (intereses).
Seguros, mantenimiento preventivo y reparaciones.
Almacenamiento, transporte y consumibles.
Depreciación y valor residual.
Costes de los periodos sin utilización.
Para el alquiler o renting, el TCO se centra en:
Tarifa diaria, semanal o mensual.
Duración efectiva del contrato.
Logística de entrega y recogida.
Combustible o energía (según contrato).
Responsabilidades por daños y penalizaciones por cancelación.
Impacto fiscal y financiero en España
Desde el punto de vista contable y fiscal, la distinción entre CAPEX y OPEX es crucial para la gestión del flujo de caja.
Compra (CAPEX): Se registra como inversión de capital. El equipo se deprecia, fortaleciendo el balance general, pero inmoviliza liquidez.
Alquiler y Renting (OPEX): Se consideran gastos operativos. Las cuotas suelen ser 100% deducibles de forma inmediata en la declaración fiscal, lo que simplifica la gestión y mejora el flujo de caja a corto plazo.
Leasing: Las cuotas son deducibles fiscalmente, ofreciendo un equilibrio entre la protección de la liquidez y la posibilidad de adquirir el activo al final del contrato.
Además, el renting suele incluir seguros de daños propios y de circulación (si la máquina está matriculada), lo que transfiere al arrendador el riesgo de accidentes y averías, un factor determinante en la seguridad jurídica de la obra.
Datos a recopilar antes de decidir
Para aplicar este marco de decisión, la empresa debe recopilar los siguientes datos internos antes de negociar con proveedores:
Tasa de utilización real: ¿Cuántas horas al mes trabajará realmente la máquina?
Duración del proyecto: ¿Es un uso puntual (menos de 6 meses) o continuo (más de 3 años)?
Coste de inmovilización: ¿Cuánto cuesta almacenar la máquina cuando no se usa?
Capacidad de mantenimiento: ¿La empresa tiene taller propio o depende de terceros?
Valor residual estimado: ¿Qué valor tendría la máquina al final del periodo de uso?
Conclusión
No existe una modalidad universalmente superior. El objetivo no es decidir si comprar es mejor que alquilar de forma general, sino determinar qué opción ofrece el menor coste total para una necesidad concreta. La flexibilidad del renting protege la liquidez y actualiza la tecnología, mientras que la compra o el leasing maximizan la rentabilidad en equipos de uso intensivo y larga vida útil. Una decisión basada en datos reales de utilización y TCO evita errores que pueden costar miles de euros al año en costes ocultos y oportunidades perdidas.
Los recordatorios pueden favorecer la asistencia, pero no hay una fórmula universal. Una prueba acotada que combine confirmación sencilla, cancelación anticipada y recuperación de huecos permite evaluar resultados sin perder de vista la accesibilidad y la carga de trabajo.
Guía estratégica para directores de operaciones y logística en pymes. Descubre cómo anticipar la variabilidad estacional mediante el análisis de datos, la diversificación de proveedores y la flexibilidad operativa para evitar el colapso y mantener la eficiencia.
Un método práctico para pymes constructoras: verificar la recepción, registrar salidas vinculadas a partidas, comparar consumos reales con previstos y clasificar las causas de las diferencias para proteger el presupuesto.