Plan de negocio: objetivos, riesgos y revisión periódica
Un plan de negocio no termina cuando se redacta: revisar sus objetivos, estrategias y supuestos permite contrastarlo con la actividad real y actualizarlo cuando el negocio cambia.
Un plan de negocio se convierte en una herramienta de seguimiento cuando se revisa de forma periódica y se contrasta con el funcionamiento real de la empresa. La revisión sirve para comprobar si los objetivos siguen vigentes, si las acciones previstas continúan alineadas con ellos y si han cambiado aspectos como el mercado, las operaciones o las finanzas. No se trata de redactar de nuevo el documento cada vez, sino de mantenerlo útil para dirigir el negocio.
La pregunta y el concepto
Un plan de negocio puede servir para iniciar, hacer crecer o gestionar una empresa. Su función no se limita a describir una idea: documenta objetivos y las estrategias y estructuras previstas para alcanzarlos. También puede orientar las decisiones y ayudar a identificar y gestionar riesgos. Para una empresa en marcha, revisarlo permite tomar distancia y examinar qué está funcionando y qué podría mejorarse.
La distinción con la creación del primer plan es importante. Al prepararlo por primera vez, el foco está en explicar cómo se pretende organizar y desarrollar el negocio. En una revisión, el punto de partida es ese plan existente y la experiencia acumulada desde que se elaboró. La persona que lo gestiona contrasta lo previsto con la actividad, decide qué sigue siendo válido y registra los cambios necesarios. Así, el documento evoluciona junto con la empresa en vez de quedar como una fotografía desactualizada.
Cómo funciona y qué elementos lo componen
Una revisión empieza por comprobar si el plan está actualizado y si continúa siendo adecuado para su propósito. Conviene preguntarse si los objetivos han cambiado, si las estrategias siguen alineadas con ellos y si las tendencias del mercado o las finanzas han variado de manera importante. También pueden ser relevantes cambios políticos, ambientales, sociales o tecnológicos que afecten al negocio. Estas preguntas ayudan a distinguir entre una desviación puntual y un cambio que requiere modificar el plan.
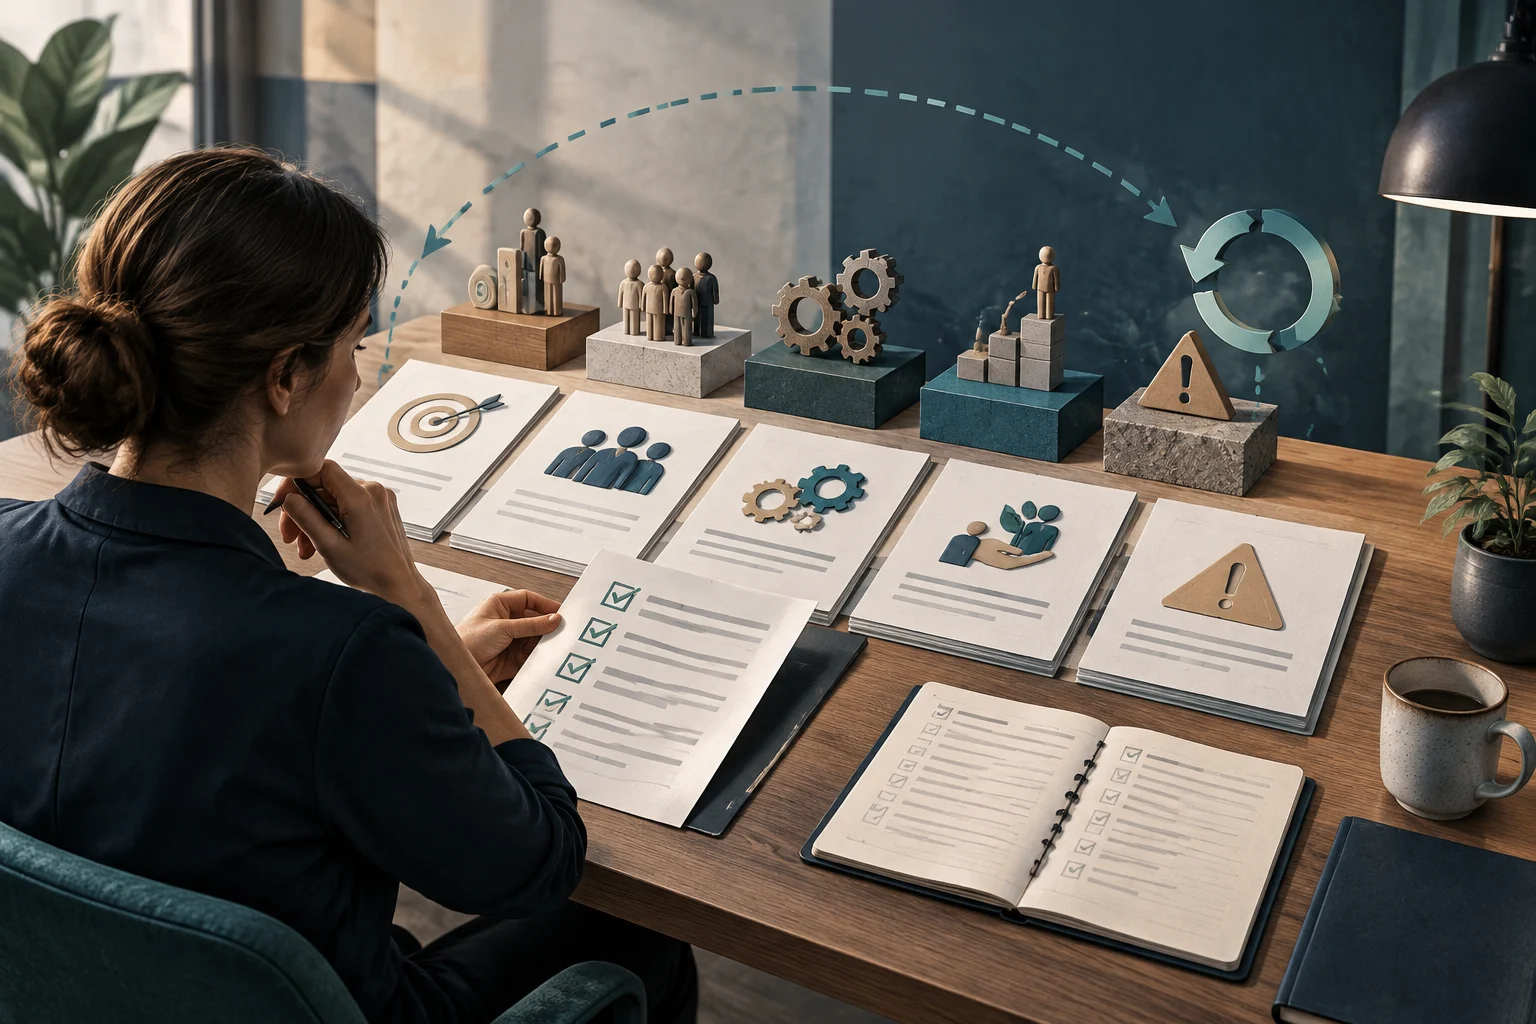
El contenido revisado dependerá de la etapa de la empresa, el sector y el uso previsto del documento. No todas las plantillas tienen que contener exactamente lo mismo. Aun así, un plan puede abarcar productos y servicios, mercado, operaciones, personal y finanzas. En la revisión, cada apartado se contrasta con la situación que describe: por ejemplo, si la oferta sigue teniendo las características, limitaciones y precios contemplados; si el análisis de mercado aún refleja a los clientes objetivo y las tendencias observadas; y si los procedimientos operativos y la estructura del equipo siguen siendo pertinentes.
Los riesgos necesitan una consideración explícita. El documento puede describir los riesgos identificados, sus posibles consecuencias y las medidas previstas para afrontarlos. También puede contemplar cómo mantener la continuidad del negocio ante situaciones inesperadas. Revisar esta parte supone comprobar si los riesgos y las respuestas descritas todavía corresponden a la realidad, no presentar como cierto que una medida vaya a evitar un problema.
La frecuencia se puede definir en un calendario: una guía de Queensland propone intervalos regulares, como trimestrales o anuales, y revisiones adicionales ante determinados cambios o decisiones. Entre ellos figuran completar un análisis DAFO, buscar capital, preparar una estrategia de crecimiento o un producto nuevo, incorporar personal, cambiar la estructura organizativa o preparar la venta del negocio. La revisión también puede activarse cuando cambian las condiciones de la industria o la legislación. Se trata de pautas de planificación, no de una obligación universal.
Ilustración conceptual generada con IA · Edition Business
Ejemplo ilustrativo desarrollado
Ejemplo hipotético: una pequeña empresa de servicios tiene un plan que fija como objetivo ampliar su oferta y describe su organización, sus procedimientos y los riesgos que considera relevantes. Al llegar la fecha de revisión prevista, la persona responsable reúne las partes del plan y las contrasta con el funcionamiento actual. No da por hecho que el objetivo haya dejado de servir ni que deba mantenerse sin cambios: primero comprueba qué información sigue vigente.
A continuación, revisa si la oferta descrita coincide con los servicios que presta, si el análisis de mercado representa a sus clientes objetivo y si los procedimientos operativos todavía explican cómo se realiza el trabajo y se controla su calidad. También vuelve sobre los objetivos y las acciones asociadas para comprobar si siguen alineados. Si se estuviera considerando incorporar personal o lanzar un servicio, esa decisión sería un motivo para revisar los apartados relacionados antes de implementarla, no una prueba por sí sola de que el cambio vaya a tener éxito.
Por último, registra qué se mantiene, qué se modifica y qué cuestiones requieren una nueva comprobación. La revisión puede considerarse documentada cuando el plan actualizado describe de manera coherente los objetivos, las estrategias y las estructuras vigentes, y deja identificados los cambios realizados. Este ejemplo ilustra un proceso; no representa resultados observados ni garantiza que una revisión produzca un resultado empresarial concreto.
Cómo interpretarlo o aplicarlo
Para que el seguimiento tenga continuidad, conviene fijar de antemano cuándo se revisará el plan y qué acontecimientos pueden adelantar esa revisión. El calendario ofrece un punto de control; los cambios relevantes, un motivo para no esperar a la siguiente fecha. La elección de intervalos depende del uso del plan y de las características del negocio: las referencias trimestral o anual son ejemplos de frecuencia, no una regla que se aplique igual a todas las empresas.
Durante la revisión, ayuda recorrer el documento por secciones y conectar cada objetivo con las estrategias y estructuras que supuestamente lo hacen posible. Si el objetivo cambia, hay que comprobar si las acciones descritas siguen correspondiendo. Si cambia la operación o el equipo, conviene revisar las partes que explican procedimientos, calidad y organización. El contraste no consiste únicamente en añadir información: también permite reconocer qué contenido sigue siendo útil y qué debe actualizarse.
La comunicación forma parte del proceso cuando otras personas participan en la empresa o tienen interés en el plan. El formato y el lenguaje pueden adaptarse a la audiencia: la comunicación con el personal puede ser distinta de la dirigida a inversores, miembros de una junta u otras partes interesadas. Una reunión o presentación puede facilitar que las personas conozcan el plan, y reservar tiempo para comentarios permite incorporar perspectivas relevantes. La claridad importa: el documento debe ayudar a entender qué objetivos se persiguen y cómo se organiza el trabajo para alcanzarlos.
Conservar versiones anteriores completa el seguimiento. Un registro de versiones permite mantener constancia de cómo ha evolucionado el documento, en lugar de sustituir cada edición sin guardar la anterior. Esto no convierte las versiones pasadas en planes vigentes: ayuda a distinguir el contenido actual de las decisiones y descripciones que correspondían a etapas previas.
Errores y límites
Un error es tratar el plan como un documento terminado e inmutable. La actividad cambia y, con ella, pueden cambiar los objetivos, las operaciones o la necesidad de capital; por eso, una revisión regular ayuda a comprobar si el plan continúa en la dirección prevista. El extremo contrario también puede ser poco útil: cambiar el documento sin contrastar qué ha variado ni explicar qué objetivo justifica el ajuste dificulta interpretar el seguimiento.
Otro límite es suponer que existe una estructura única adecuada para cualquier empresa. El contenido varía según la etapa, el sector y el propósito del plan, por lo que una plantilla debe adaptarse al negocio. Además, un plan describe objetivos, estrategias y previsiones; revisarlo no demuestra por sí solo que los objetivos vayan a cumplirse ni sustituye la comprobación de la información empleada.
Si el plan se prepara para buscar financiación, la guía de business.gov.au recomienda utilizar una plantilla detallada y preparar la información financiera, ya que prestamistas e inversores quieren ver las finanzas en orden y una empresa en una posición financiera sólida. Esa consideración se refiere a la preparación de información para esa finalidad; no convierte la revisión periódica en asesoramiento financiero. En todos los casos, el valor del seguimiento está en mantener el documento conectado con el negocio y hacer explícito qué se ha revisado y por qué.
Un plan de negocios convierte los objetivos de una empresa en decisiones y acciones organizadas. Para que sea útil, debe responder a quién va dirigido, conectar áreas como mercado, operaciones y finanzas, y actualizarse cuando cambien el negocio o sus prioridades.