Un plan de negocios convierte los objetivos de una empresa en decisiones y acciones organizadas. Para que sea útil, debe responder a quién va dirigido, conectar áreas como mercado, operaciones y finanzas, y actualizarse cuando cambien el negocio o sus prioridades.
Desarrollar y mantener un plan de negocios consiste en definir qué quiere lograr la empresa, explicar cómo se propone hacerlo y revisar el documento cuando cambien sus objetivos o su situación. No es solo una presentación para buscar financiación: también puede ayudar a orientar el trabajo, comunicar prioridades al equipo y seguir el desempeño del negocio. Su utilidad depende de que describa decisiones concretas y conectadas, no de que tenga una extensión determinada.
El plan documenta objetivos, estrategias y estructuras, y explica cómo se gestionan aspectos importantes como los productos o servicios, las operaciones y las finanzas. También permite identificar riesgos posibles y plantear cómo afrontarlos. Antes de redactarlo, conviene establecer para qué se utilizará y quién lo leerá: esa respuesta determina qué información merece más atención y cómo presentarla.
Un documento pensado para el equipo puede priorizar objetivos, funciones y procedimientos cotidianos. Si se dirige a prestamistas o inversores, la información financiera cobra especial importancia: quienes evalúan una solicitud querrán entender los recursos disponibles, cuánto dinero se necesita y qué ingresos se esperan. La orientación de business.gov.au también recomienda ser realista y no solicitar más financiación de la necesaria.
Cómo funciona y qué elementos lo componen
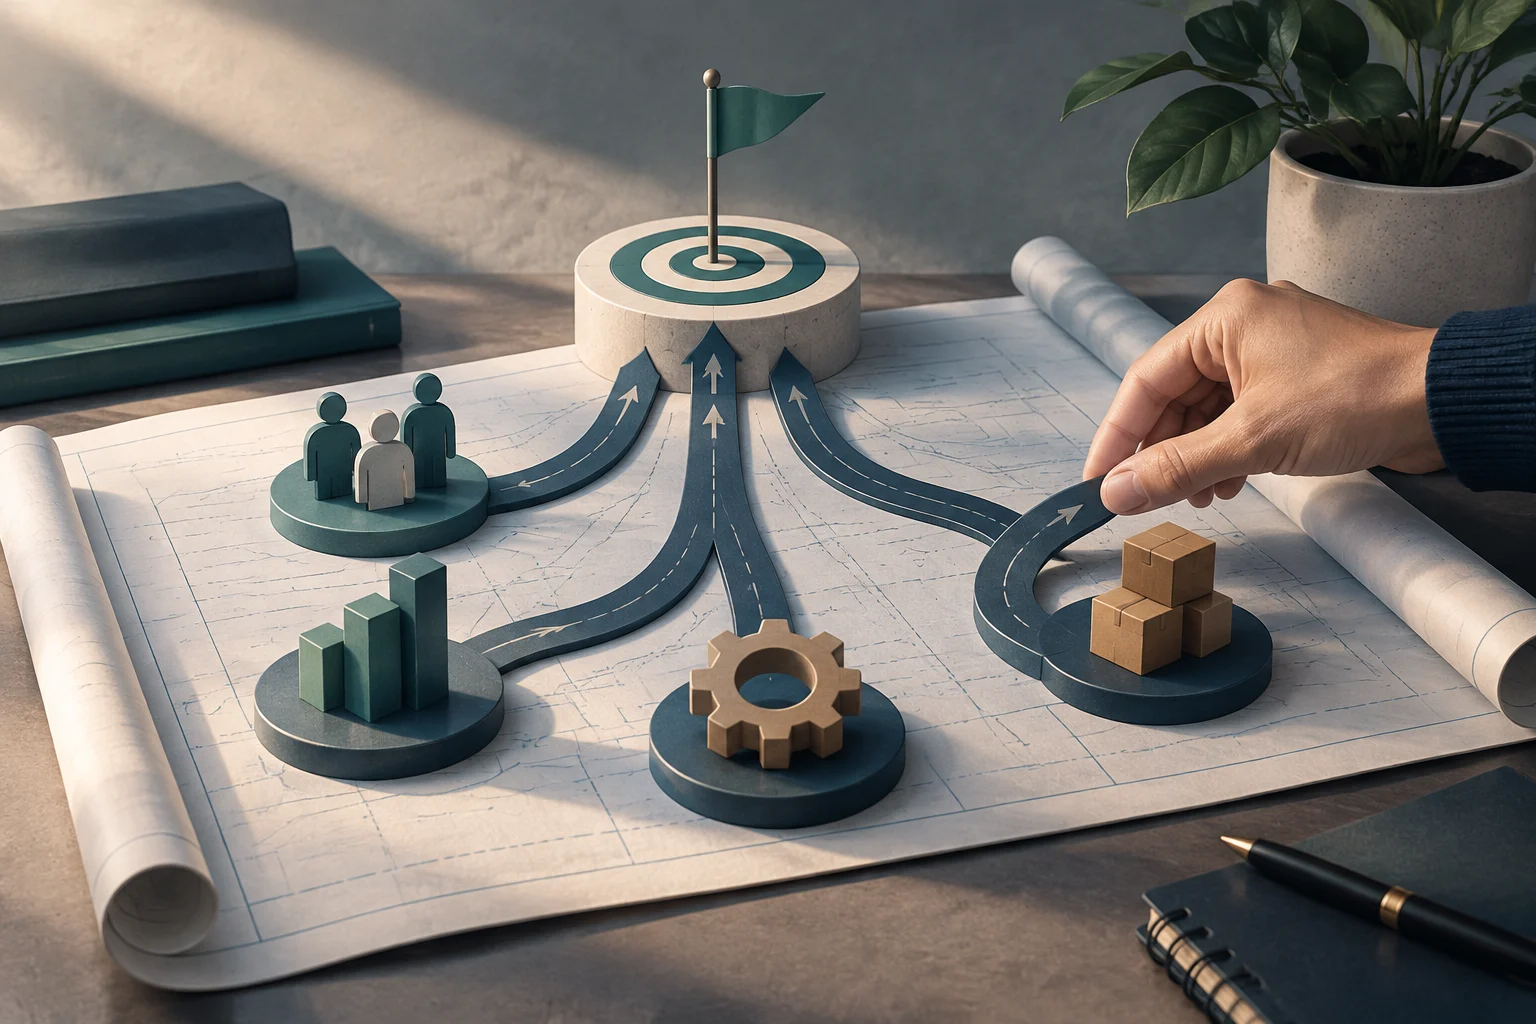
El plan funciona como un marco que vincula metas con estrategias y actividades. Por ejemplo, una meta de crecimiento no queda explicada solo por anunciar que se quiere vender más: el documento debe mostrar cómo se relaciona con los clientes objetivo, la oferta, las acciones comerciales, la capacidad operativa y los recursos. Las partes pueden variar según la etapa de la empresa, el sector y el uso previsto; no todas las organizaciones necesitan desarrollar cada tema con el mismo nivel de detalle.
Una estructura posible comienza con un resumen ejecutivo, seguido de la misión, la visión y los valores, y un análisis de mercado. Este último identifica el mercado y los clientes a los que se dirige la empresa, e incorpora investigación sobre el sector y sus tendencias. La sección de productos y servicios puede describir sus características, beneficios, limitaciones, costes y precios de venta. Así, el documento explica tanto qué ofrece el negocio como a quién pretende servir.
A continuación, pueden detallarse las funciones que sostienen la actividad. El plan de marketing y ventas describe cómo se abordará el mercado. El plan operativo puede recoger los procedimientos habituales y cómo se mantiene la calidad. El apartado de recursos humanos puede registrar la estructura actual y prevista de la plantilla, las funciones y las relaciones jerárquicas. El nivel de detalle dependerá, de nuevo, de la etapa y del propósito del plan.
La sección financiera puede resumir los costes de establecimiento u operación, las ventas necesarias para alcanzar el punto de equilibrio, el flujo de caja previsto, los acuerdos de financiación y los planes de pago. La información financiera debe guardar relación con lo descrito en otras partes: las necesidades de recursos y las actividades previstas forman parte de la explicación del negocio. El documento también puede incluir un análisis de riesgos, sus posibles consecuencias y un resumen de las medidas previstas para afrontarlos. El resumen ejecutivo suele ser más fácil de redactar una vez terminadas las demás secciones, porque entonces puede sintetizar sus puntos principales.
Ilustración conceptual generada con IA · Edition Business
Ejemplo ilustrativo desarrollado
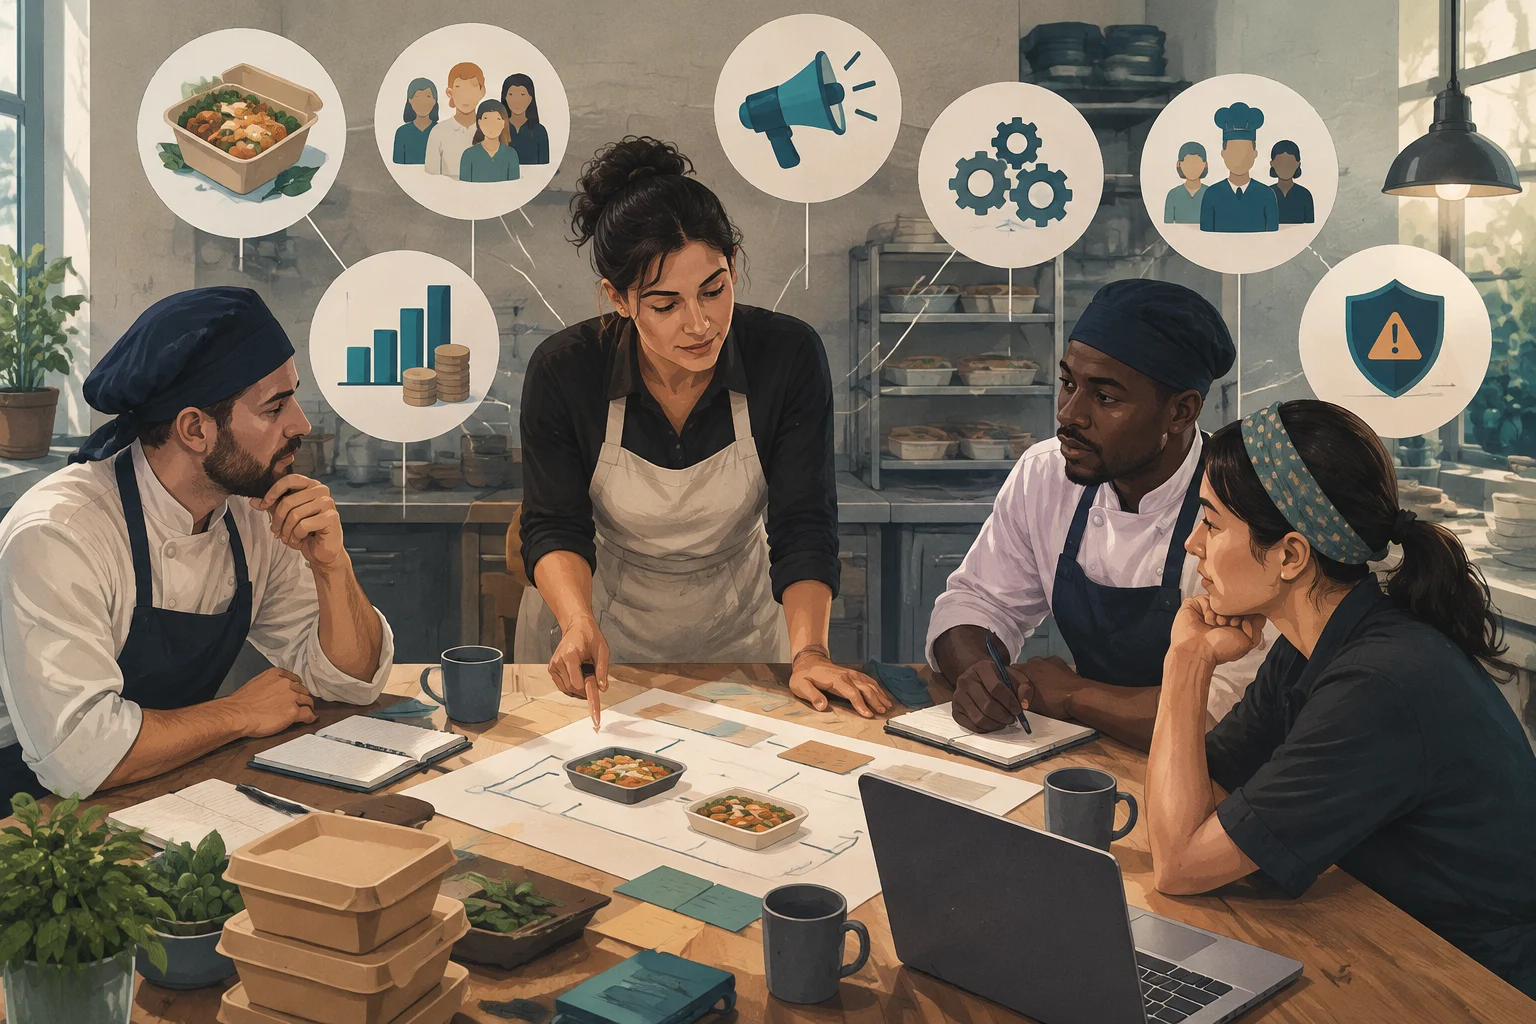
Ejemplo hipotético: una pequeña empresa que prepara alimentos por encargo quiere elaborar su primer plan para ordenar su actividad y comunicar sus objetivos al equipo. El ejemplo no describe resultados reales ni presupone que la iniciativa vaya a alcanzar una meta concreta.
Primero, la persona responsable define el uso del documento y sus lectores: el equipo lo utilizará para coordinar prioridades. Después, describe la oferta, sus características, beneficios, limitaciones, costes y precios, y precisa a qué clientes se dirige. Para completar el análisis de mercado, reúne información sobre el sector y las tendencias pertinentes, en lugar de dar por hecho que existe demanda suficiente.
Con esa base, redacta los objetivos y los relaciona con decisiones funcionales. El apartado comercial explica cómo se comunicará la oferta y se organizarán las ventas; el operativo recoge los procedimientos habituales y cómo se comprobará la calidad; el de recursos humanos identifica quién realiza cada función. La parte financiera ordena los costes, las ventas necesarias para alcanzar el punto de equilibrio y el flujo de caja previsto. Por último, el análisis de riesgos registra problemas posibles, sus consecuencias y cómo se propone responder a ellos.
Para comprobar si el documento cumple su función, el equipo puede revisar si entiende los objetivos, quién se ocupa de cada tarea y cómo se conectan las actividades con los recursos y las previsiones. Si una meta no encuentra apoyo en las decisiones descritas, el plan todavía no explica cómo se pretende alcanzarla. Esta comprobación evalúa la coherencia del documento; no demuestra por sí sola que las previsiones vayan a cumplirse.
Cómo interpretarlo o aplicarlo
Un plan de negocios es más útil cuando se consulta para orientar decisiones y revisar el desempeño, en lugar de tratarlo como un archivo que solo se prepara una vez. Para comunicarlo, se puede adaptar el formato y el lenguaje a la audiencia, utilizar una expresión clara y reservar tiempo para recibir comentarios. La presentación para el equipo no tiene por qué adoptar el mismo estilo que la dirigida a responsables de gobierno corporativo, prestamistas o inversores.
El seguimiento debe permitir comparar los objetivos del plan con la situación y las prioridades actuales de la empresa. Business Queensland propone revisar el documento a intervalos regulares —por ejemplo, trimestral o anualmente— y también antes de momentos relevantes, como buscar capital, introducir productos, aplicar estrategias de crecimiento o cambiar la estructura organizativa. Entre las preguntas útiles figuran si el plan está actualizado, si los objetivos han cambiado y si el documento sigue alineado con ellos.
Mantener versiones anteriores ayuda a conservar el registro de los cambios. Cuando se modifica una previsión, una prioridad o una responsabilidad, resulta más claro revisar qué partes del plan quedan afectadas y actualizar la información relacionada, en vez de cambiar una sección aislada sin comprobar las demás. El documento tendrá que evolucionar a medida que el negocio cambie y crezca.
Errores y límites
Un error es redactar el mismo plan para cualquier propósito. Un documento interno y uno preparado para presentar una necesidad de financiación pueden requerir énfasis distintos; el destinatario debe orientar la selección y la presentación de la información. Otro límite es tratar las previsiones como resultados garantizados: el plan organiza decisiones y expectativas, pero no asegura que se materialicen.
Tampoco conviene confundir un documento extenso con uno completo. Añadir secciones que no responden al sector, a la etapa del negocio o al uso previsto puede hacer menos visible la relación entre objetivos y acciones. A la inversa, omitir elementos importantes —como las operaciones, los costes o los riesgos— puede dejar sin explicar cómo se sostendrá la actividad. La elaboración requiere tiempo, investigación y preparación; por eso, el primer borrador debe entenderse como una base que se revisa, no como una descripción inmutable de la empresa.
Un plan de negocio no termina cuando se redacta: revisar sus objetivos, estrategias y supuestos permite contrastarlo con la actividad real y actualizarlo cuando el negocio cambia.