Comment élaborer et tenir à jour un plan d’affaires
Un plan d’affaires transforme les objectifs d’une entreprise en décisions et en actions organisées. Pour être utile, il doit préciser à qui il s’adresse, relier des domaines comme le marché, les opérations et les finances, et être actualisé lorsque l’entreprise ou ses priorités évoluent.
Élaborer et tenir à jour un plan d’affaires consiste à définir ce que l’entreprise veut accomplir, à expliquer comment elle compte s’y prendre et à réviser le document lorsque ses objectifs ou sa situation changent. Il ne s’agit pas seulement d’une présentation destinée à rechercher un financement : le plan peut aussi orienter le travail, communiquer les priorités à l’équipe et suivre les performances de l’entreprise. Son utilité dépend de sa capacité à décrire des décisions concrètes et cohérentes entre elles, et non d’une longueur déterminée.
Le plan consigne les objectifs, les stratégies et les structures, et explique comment sont gérés des aspects importants comme les produits ou les services, les opérations et les finances. Il permet également de repérer les risques éventuels et de prévoir comment y faire face. Avant de le rédiger, il est utile de déterminer à quoi il servira et qui le lira : cette réponse définit les informations à mettre le plus en avant et la manière de les présenter.
Un document destiné à l’équipe peut donner la priorité aux objectifs, aux rôles et aux procédures quotidiennes. S’il s’adresse à des prêteurs ou à des investisseurs, les informations financières prennent une importance particulière : les personnes qui évaluent une demande voudront comprendre les ressources disponibles, le montant nécessaire et les revenus attendus. Les conseils de business.gov.au recommandent également de rester réaliste et de ne pas demander plus de financement que nécessaire.
Fonctionnement et éléments constitutifs
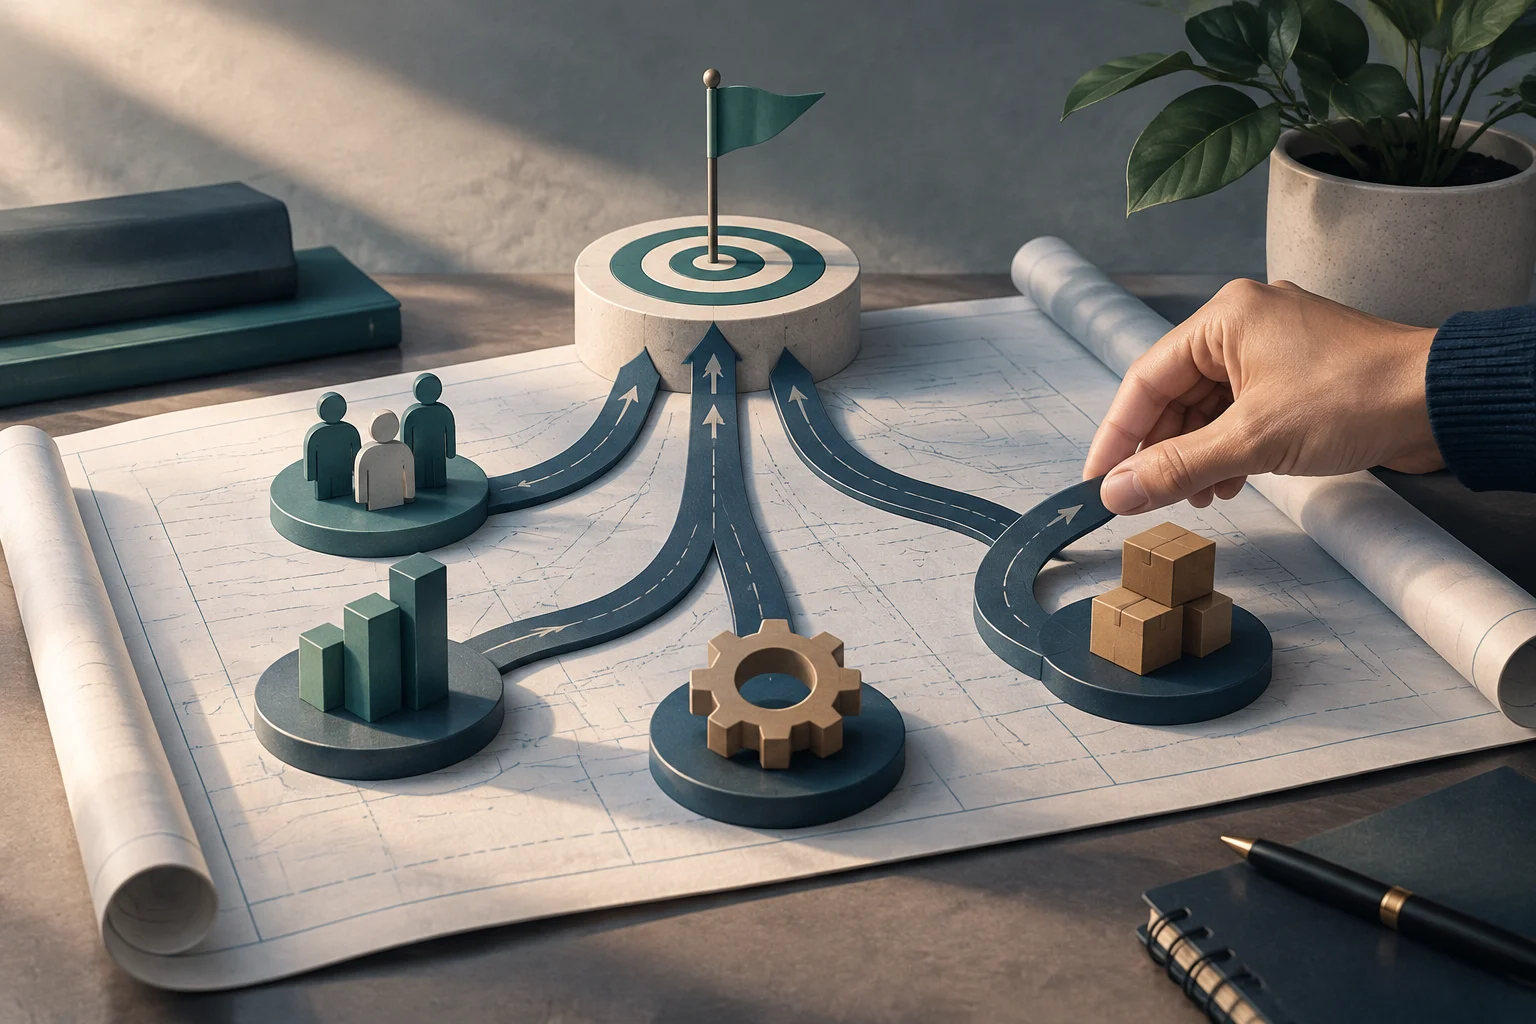
Le plan sert de cadre reliant les objectifs aux stratégies et aux activités. Par exemple, un objectif de croissance ne se résume pas à annoncer que l’on souhaite vendre davantage : le document doit montrer comment cet objectif s’articule avec les clients ciblés, l’offre, les actions commerciales, la capacité opérationnelle et les ressources. Les différentes parties peuvent varier en fonction de l’étape de développement de l’entreprise, du secteur et de l’utilisation prévue ; toutes les organisations n’ont pas besoin de traiter chaque thème avec le même niveau de détail.
Une structure possible commence par un résumé exécutif, suivi de la mission, de la vision et des valeurs, puis d’une analyse du marché. Cette dernière définit le marché et les clients auxquels l’entreprise s’adresse, et comprend des recherches sur le secteur et ses tendances. La section consacrée aux produits et aux services peut en décrire les caractéristiques, les avantages, les limites, les coûts et les prix de vente. Le document explique ainsi à la fois ce que l’entreprise propose et à qui elle entend s’adresser.
Les fonctions qui soutiennent l’activité peuvent ensuite être détaillées. Le plan marketing et commercial décrit la manière dont l’entreprise abordera le marché. Le plan opérationnel peut présenter les procédures habituelles et la façon dont la qualité est maintenue. La partie consacrée aux ressources humaines peut consigner la structure actuelle et prévue du personnel, les fonctions et les liens hiérarchiques. Là encore, le niveau de détail dépendra de l’étape de développement et de l’objectif du plan.
La section financière peut récapituler les coûts de création ou d’exploitation, les ventes nécessaires pour atteindre le seuil de rentabilité, les prévisions de trésorerie, les accords de financement et les plans de remboursement. Les informations financières doivent être cohérentes avec les autres parties : les besoins en ressources et les activités prévues font partie de la présentation de l’entreprise. Le document peut également comprendre une analyse des risques, de leurs conséquences possibles et des mesures envisagées pour y faire face. Le résumé exécutif est généralement plus facile à rédiger une fois les autres sections terminées, puisqu’il peut alors en synthétiser les principaux éléments.
Illustration conceptuelle générée par IA · Edition Business
Exemple illustratif détaillé
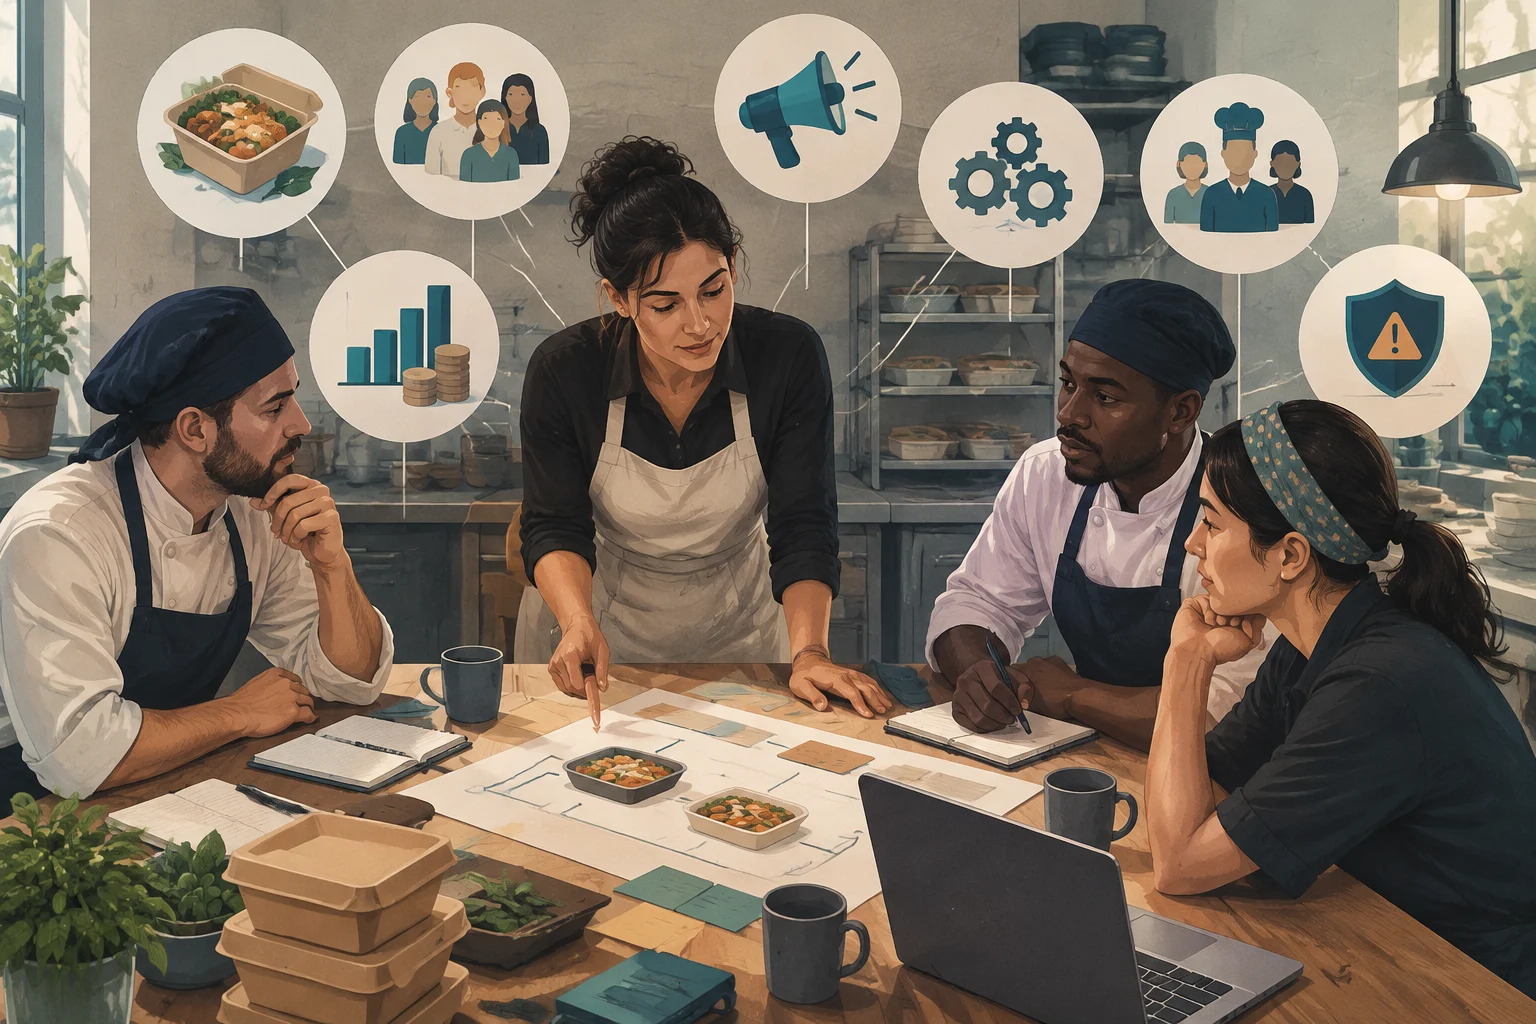
Exemple hypothétique : une petite entreprise qui prépare des repas sur commande souhaite élaborer son premier plan afin de structurer son activité et de communiquer ses objectifs à l’équipe. Cet exemple ne décrit pas de résultats réels et ne présuppose pas que l’initiative atteindra un objectif précis.
La personne responsable définit d’abord l’utilisation du document et ses lecteurs : l’équipe s’en servira pour coordonner les priorités. Elle décrit ensuite l’offre, ses caractéristiques, ses avantages, ses limites, ses coûts et ses prix, et précise quels clients elle vise. Pour compléter l’analyse du marché, elle rassemble des informations sur le secteur et les tendances pertinentes, au lieu de tenir pour acquis qu’il existe une demande suffisante.
Sur cette base, elle formule les objectifs et les relie à des décisions opérationnelles. La partie commerciale explique comment l’offre sera présentée et comment les ventes seront organisées ; la partie opérationnelle décrit les procédures habituelles et la manière dont la qualité sera vérifiée ; la partie consacrée aux ressources humaines indique qui remplit chaque fonction. La partie financière organise les coûts, les ventes nécessaires pour atteindre le seuil de rentabilité et les prévisions de trésorerie. Enfin, l’analyse des risques consigne les problèmes possibles, leurs conséquences et la manière dont l’entreprise prévoit d’y répondre.
Pour vérifier si le document remplit sa fonction, l’équipe peut examiner si elle comprend les objectifs, qui est responsable de chaque tâche et comment les activités s’articulent avec les ressources et les prévisions. Si un objectif n’est étayé par aucune des décisions décrites, le plan n’explique pas encore comment l’entreprise compte l’atteindre. Cette vérification évalue la cohérence du document ; elle ne prouve pas à elle seule que les prévisions se réaliseront.
Comment l’interpréter ou l’appliquer
Un plan d’affaires est plus utile lorsqu’il sert à orienter les décisions et à examiner les performances, plutôt que d’être traité comme un fichier que l’on prépare une seule fois. Pour le communiquer, il est possible d’adapter le format et le langage au public, d’utiliser une expression claire et de prévoir du temps pour recueillir des commentaires. La présentation destinée à l’équipe n’a pas besoin d’adopter le même style que celle destinée aux responsables de la gouvernance d’entreprise, aux prêteurs ou aux investisseurs.
Le suivi doit permettre de comparer les objectifs du plan à la situation et aux priorités actuelles de l’entreprise. Business Queensland propose de réexaminer le document à intervalles réguliers — par exemple, chaque trimestre ou chaque année — ainsi qu’avant des étapes importantes, comme la recherche de capitaux, le lancement de produits, la mise en œuvre de stratégies de croissance ou la modification de la structure organisationnelle. Parmi les questions utiles : le plan est-il à jour, les objectifs ont-ils changé et le document est-il toujours en phase avec ces objectifs ?
Conserver les versions antérieures permet de garder une trace des changements. Lorsqu’une prévision, une priorité ou une responsabilité est modifiée, il est plus clair de vérifier quelles parties du plan sont concernées et de mettre à jour les informations associées, plutôt que de modifier une section isolée sans examiner les autres. Le document devra évoluer à mesure que l’entreprise changera et se développera.
Erreurs et limites
Une erreur consiste à rédiger le même plan quel que soit l’objectif. Un document interne et un document préparé pour présenter un besoin de financement peuvent nécessiter des priorités différentes ; le destinataire doit guider le choix des informations et leur présentation. Une autre limite est de traiter les prévisions comme des résultats garantis : le plan organise les décisions et les attentes, mais ne garantit pas leur réalisation.
Il ne faut pas non plus confondre un document volumineux avec un document complet. Ajouter des sections qui ne correspondent ni au secteur, ni à l’étape de développement de l’entreprise, ni à l’utilisation prévue peut rendre moins évidente la relation entre les objectifs et les actions. À l’inverse, omettre des éléments importants — comme les opérations, les coûts ou les risques — peut empêcher d’expliquer comment l’activité sera soutenue. L’élaboration demande du temps, des recherches et de la préparation ; le premier brouillon doit donc être considéré comme une base à réviser, et non comme une description immuable de l’entreprise.
Un plan d’affaires ne s’arrête pas à sa rédaction : revoir ses objectifs, ses stratégies et ses hypothèses permet de les confronter à l’activité réelle et de les actualiser lorsque l’entreprise évolue.