Um plano de negócios transforma os objetivos de uma empresa em decisões e ações organizadas. Para ser útil, deve responder a quem se destina, conectar áreas como mercado, operações e finanças e ser atualizado quando o negócio ou as suas prioridades mudarem.
Desenvolver e manter um plano de negócios consiste em definir o que a empresa pretende alcançar, explicar como se propõe fazê-lo e rever o documento quando os seus objetivos ou a sua situação mudarem. Não é apenas uma apresentação para procurar financiamento: também pode ajudar a orientar o trabalho, comunicar prioridades à equipa e acompanhar o desempenho do negócio. A sua utilidade depende de descrever decisões concretas e interligadas, não de ter uma determinada extensão.
O plano documenta objetivos, estratégias e estruturas, e explica como são geridos aspetos importantes, como os produtos ou serviços, as operações e as finanças. Também permite identificar possíveis riscos e apresentar formas de os enfrentar. Antes de o redigir, convém estabelecer para que será utilizado e quem o irá ler: essa resposta determina que informações merecem mais atenção e como apresentá-las.
Um documento destinado à equipa pode dar prioridade a objetivos, funções e procedimentos quotidianos. Se se destinar a mutuantes ou investidores, a informação financeira ganha especial importância: quem avaliar um pedido quererá compreender os recursos disponíveis, quanto dinheiro é necessário e que receitas são esperadas. As orientações de business.gov.au também recomendam ser realista e não solicitar mais financiamento do que o necessário.
Como funciona e que elementos o compõem
O plano funciona como um enquadramento que liga metas a estratégias e atividades. Por exemplo, uma meta de crescimento não fica explicada apenas por anunciar que se pretende vender mais: o documento deve mostrar como se relaciona com os clientes-alvo, a oferta, as ações comerciais, a capacidade operacional e os recursos. As partes podem variar consoante a fase da empresa, o setor e a utilização prevista; nem todas as organizações precisam de desenvolver cada tema com o mesmo nível de detalhe.
Uma estrutura possível começa com um resumo executivo, seguido da missão, da visão e dos valores, e de uma análise de mercado. Esta última identifica o mercado e os clientes a que a empresa se dirige e inclui investigação sobre o setor e as suas tendências. A secção de produtos e serviços pode descrever as respetivas características, benefícios, limitações, custos e preços de venda. Assim, o documento explica tanto o que o negócio oferece como quem pretende servir.
Em seguida, podem ser detalhadas as funções que sustentam a atividade. O plano de marketing e vendas descreve como o mercado será abordado. O plano operacional pode incluir os procedimentos habituais e a forma como a qualidade é mantida. A secção de recursos humanos pode registar a estrutura atual e prevista do pessoal, as funções e as relações hierárquicas. Mais uma vez, o nível de detalhe dependerá da fase e do objetivo do plano.
A secção financeira pode resumir os custos de estabelecimento ou operação, as vendas necessárias para atingir o ponto de equilíbrio, o fluxo de caixa previsto, os acordos de financiamento e os planos de pagamento. A informação financeira deve estar relacionada com o que é descrito nas outras partes: as necessidades de recursos e as atividades previstas fazem parte da explicação do negócio. O documento também pode incluir uma análise de riscos, as suas possíveis consequências e um resumo das medidas previstas para os enfrentar. O resumo executivo costuma ser mais fácil de redigir depois de concluídas as restantes secções, pois então pode sintetizar os seus principais pontos.
Ilustração conceptual gerada por IA · Edition Business
Exemplo ilustrativo desenvolvido
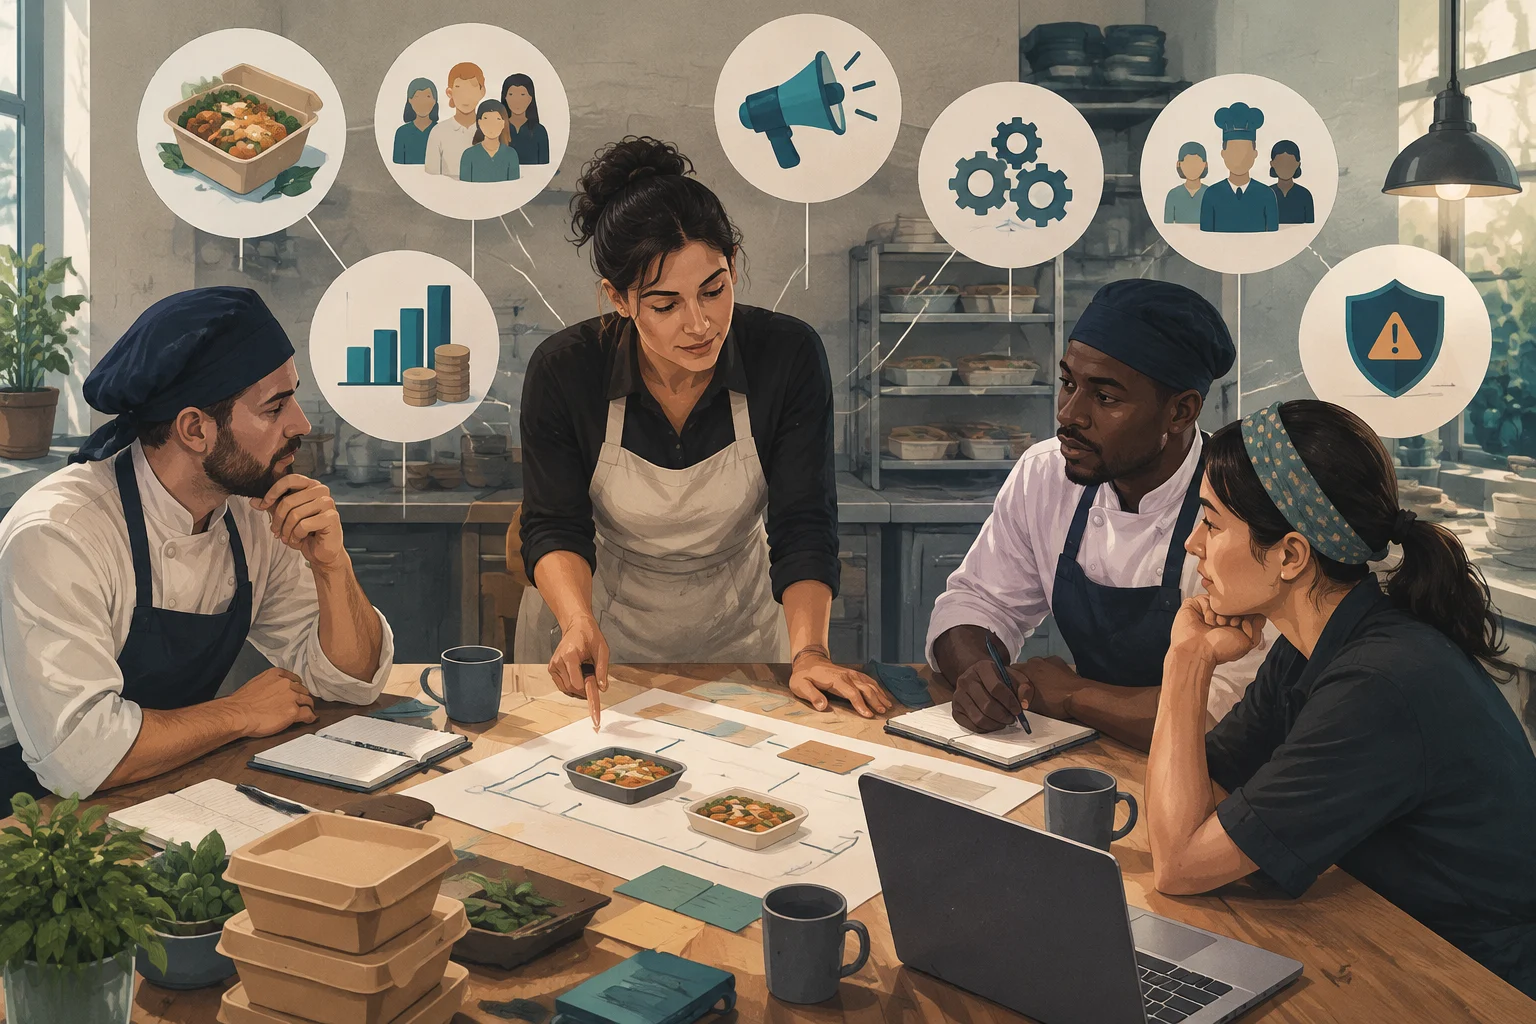
Exemplo hipotético: uma pequena empresa que prepara alimentos por encomenda pretende elaborar o seu primeiro plano para organizar a atividade e comunicar os objetivos à equipa. O exemplo não descreve resultados reais nem pressupõe que a iniciativa venha a alcançar uma meta específica.
Primeiro, a pessoa responsável define a utilização do documento e os seus leitores: a equipa irá utilizá-lo para coordenar prioridades. Depois, descreve a oferta, as suas características, benefícios, limitações, custos e preços, e especifica a que clientes se destina. Para completar a análise de mercado, reúne informações sobre o setor e as tendências relevantes, em vez de presumir que existe procura suficiente.
Com essa base, redige os objetivos e relaciona-os com decisões funcionais. A secção comercial explica como a oferta será comunicada e as vendas organizadas; a secção operacional apresenta os procedimentos habituais e a forma como a qualidade será verificada; a secção de recursos humanos identifica quem desempenha cada função. A parte financeira organiza os custos, as vendas necessárias para atingir o ponto de equilíbrio e o fluxo de caixa previsto. Por fim, a análise de riscos regista possíveis problemas, as suas consequências e a forma como se propõe responder-lhes.
Para verificar se o documento cumpre a sua função, a equipa pode analisar se compreende os objetivos, quem é responsável por cada tarefa e como as atividades se relacionam com os recursos e as previsões. Se uma meta não tiver apoio nas decisões descritas, o plano ainda não explica como se pretende alcançá-la. Esta verificação avalia a coerência do documento; por si só, não demonstra que as previsões se concretizarão.
Como interpretá-lo ou aplicá-lo
Um plano de negócios é mais útil quando é consultado para orientar decisões e rever o desempenho, em vez de ser tratado como um ficheiro que se prepara apenas uma vez. Para o comunicar, é possível adaptar o formato e a linguagem ao público, utilizar uma expressão clara e reservar tempo para receber comentários. A apresentação destinada à equipa não tem de adotar o mesmo estilo da que se dirige a responsáveis pela governação corporativa, mutuantes ou investidores.
O acompanhamento deve permitir comparar os objetivos do plano com a situação e as prioridades atuais da empresa. Business Queensland propõe rever o documento em intervalos regulares — por exemplo, trimestralmente ou anualmente — e também antes de momentos relevantes, como procurar capital, introduzir produtos, aplicar estratégias de crescimento ou alterar a estrutura organizacional. Entre as perguntas úteis estão se o plano está atualizado, se os objetivos mudaram e se o documento continua alinhado com eles.
Manter versões anteriores ajuda a preservar o registo das alterações. Quando uma previsão, uma prioridade ou uma responsabilidade é alterada, é mais fácil rever que partes do plano são afetadas e atualizar as informações relacionadas, em vez de mudar uma secção isolada sem verificar as restantes. O documento terá de evoluir à medida que o negócio mudar e crescer.
Erros e limites
Um erro é redigir o mesmo plano para qualquer finalidade. Um documento interno e outro preparado para apresentar uma necessidade de financiamento podem exigir ênfases diferentes; o destinatário deve orientar a seleção e a apresentação das informações. Outro limite é tratar as previsões como resultados garantidos: o plano organiza decisões e expectativas, mas não garante que se concretizem.
Também não convém confundir um documento extenso com um documento completo. Acrescentar secções que não respondem ao setor, à fase do negócio ou à utilização prevista pode tornar menos visível a relação entre objetivos e ações. Por outro lado, omitir elementos importantes — como as operações, os custos ou os riscos — pode deixar por explicar como a atividade será sustentada. A elaboração exige tempo, investigação e preparação; por isso, o primeiro rascunho deve ser entendido como uma base a rever, não como uma descrição imutável da empresa.
Um plano de negócios não termina quando é redigido: rever os seus objetivos, estratégias e pressupostos permite compará-lo com a atividade real e atualizá-lo quando o negócio muda.