Un piano aziendale trasforma gli obiettivi di un’impresa in decisioni e azioni organizzate. Per essere utile, deve rispondere alla domanda su chi sia il destinatario, collegare ambiti come mercato, operazioni e finanze e venire aggiornato quando cambiano l’impresa o le sue priorità.
Sviluppare e mantenere un piano aziendale significa definire che cosa l’impresa vuole raggiungere, spiegare come intende farlo e rivedere il documento quando cambiano i suoi obiettivi o la sua situazione. Non è soltanto una presentazione per cercare finanziamenti: può anche aiutare a orientare il lavoro, comunicare le priorità al team e monitorare i risultati dell’attività. La sua utilità dipende dal fatto che descriva decisioni concrete e collegate, non da una determinata lunghezza.
Il piano documenta obiettivi, strategie e strutture e spiega come vengono gestiti aspetti importanti, come i prodotti o i servizi, le operazioni e le finanze. Consente inoltre di individuare possibili rischi e di definire come affrontarli. Prima di redigerlo, è opportuno stabilire a che cosa servirà e chi lo leggerà: la risposta determina quali informazioni meritano maggiore attenzione e come presentarle.
Un documento pensato per il team può dare priorità agli obiettivi, alle funzioni e alle procedure quotidiane. Se è rivolto a finanziatori o investitori, le informazioni finanziarie assumono particolare importanza: chi valuta una richiesta vorrà capire quali risorse sono disponibili, quanti fondi sono necessari e quali ricavi sono previsti. Anche le indicazioni di business.gov.au raccomandano di essere realistici e di non richiedere più finanziamenti del necessario.
Come funziona e da quali elementi è composto
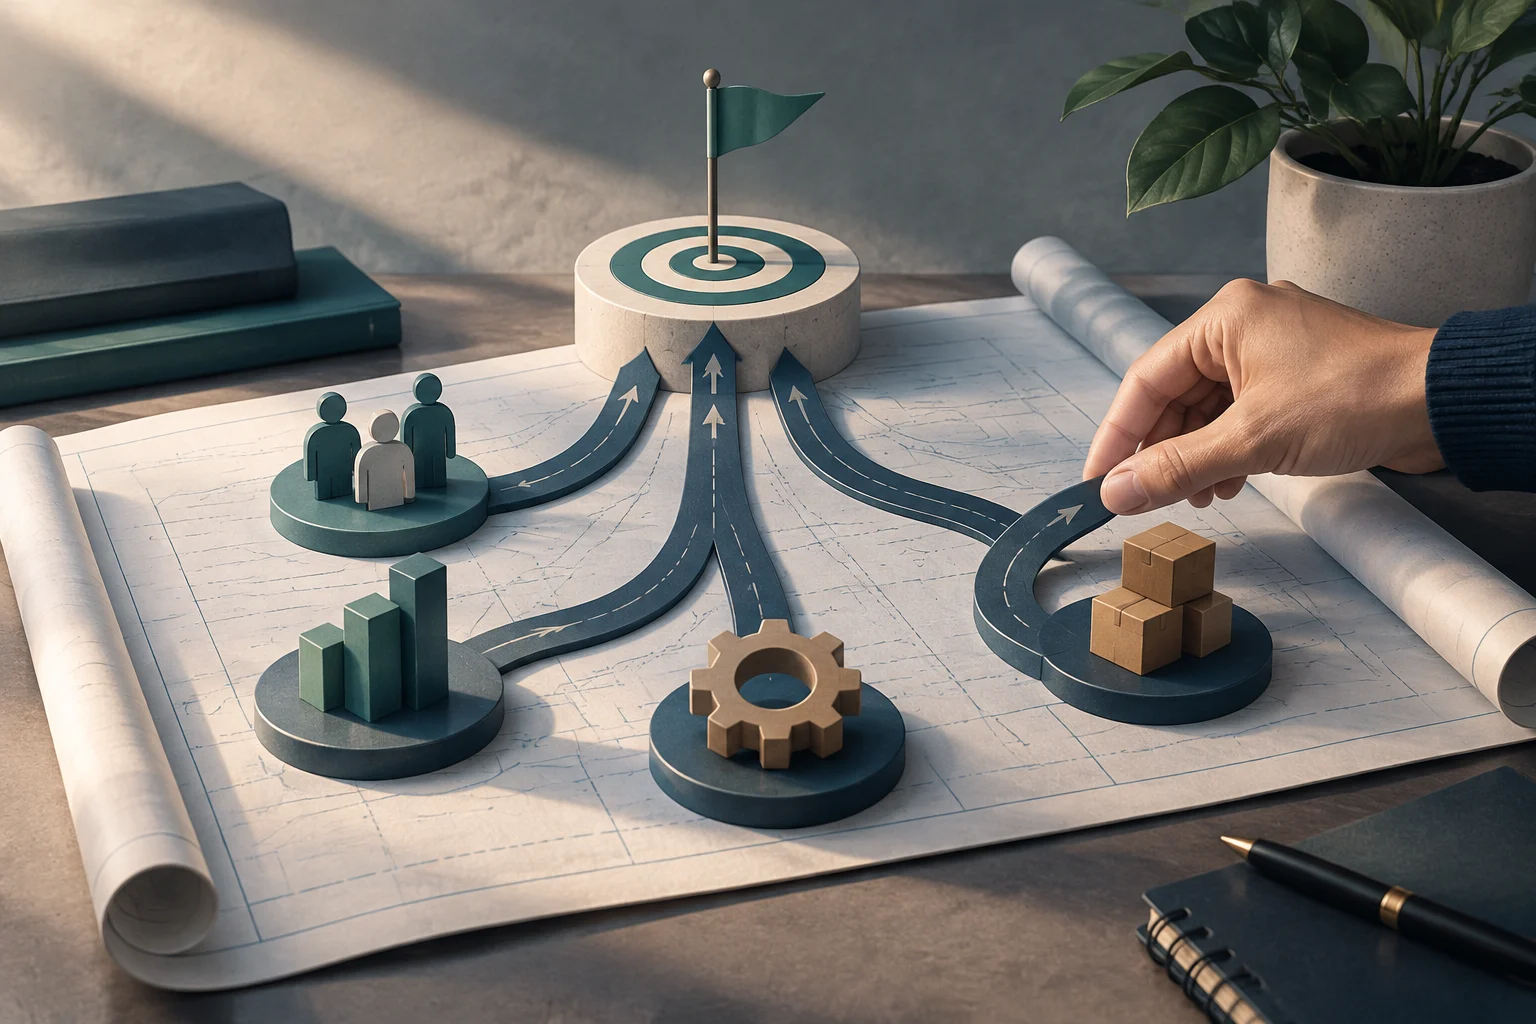
Il piano funziona come un quadro di riferimento che collega obiettivi, strategie e attività. Per esempio, un obiettivo di crescita non è spiegato limitandosi ad annunciare che si vuole vendere di più: il documento deve mostrare in che modo tale obiettivo si collega ai clienti a cui ci si rivolge, all’offerta, alle iniziative commerciali, alla capacità operativa e alle risorse. Le sezioni possono variare in base alla fase dell’impresa, al settore e all’uso previsto; non tutte le organizzazioni devono sviluppare ogni argomento con lo stesso livello di dettaglio.
Una possibile struttura inizia con una sintesi esecutiva, seguita da missione, visione e valori, oltre che da un’analisi di mercato. Quest’ultima individua il mercato e i clienti a cui si rivolge l’impresa e include una ricerca sul settore e sulle sue tendenze. La sezione dedicata a prodotti e servizi può descriverne caratteristiche, vantaggi, limiti, costi e prezzi di vendita. In questo modo, il documento spiega sia che cosa offre l’attività sia a chi intende rivolgersi.
Si possono poi illustrare nel dettaglio le funzioni che sostengono l’attività. Il piano di marketing e vendite descrive come si affronterà il mercato. Il piano operativo può riportare le procedure abituali e le modalità per mantenere la qualità. La sezione sulle risorse umane può registrare la struttura attuale e prevista del personale, le funzioni e i rapporti gerarchici. Anche in questo caso, il livello di dettaglio dipenderà dalla fase e dallo scopo del piano.
La sezione finanziaria può riassumere i costi di avviamento o di esercizio, le vendite necessarie per raggiungere il punto di pareggio, il flusso di cassa previsto, gli accordi di finanziamento e i piani di rimborso. Le informazioni finanziarie devono essere coerenti con quanto descritto nelle altre parti: il fabbisogno di risorse e le attività previste fanno parte della spiegazione dell’attività. Il documento può includere anche un’analisi dei rischi, le loro possibili conseguenze e una sintesi delle misure previste per affrontarli. Di solito è più facile redigere la sintesi esecutiva dopo aver completato le altre sezioni, perché a quel punto se ne possono riassumere i punti principali.
Illustrazione concettuale generata con IA · Edition Business
Esempio illustrativo sviluppato
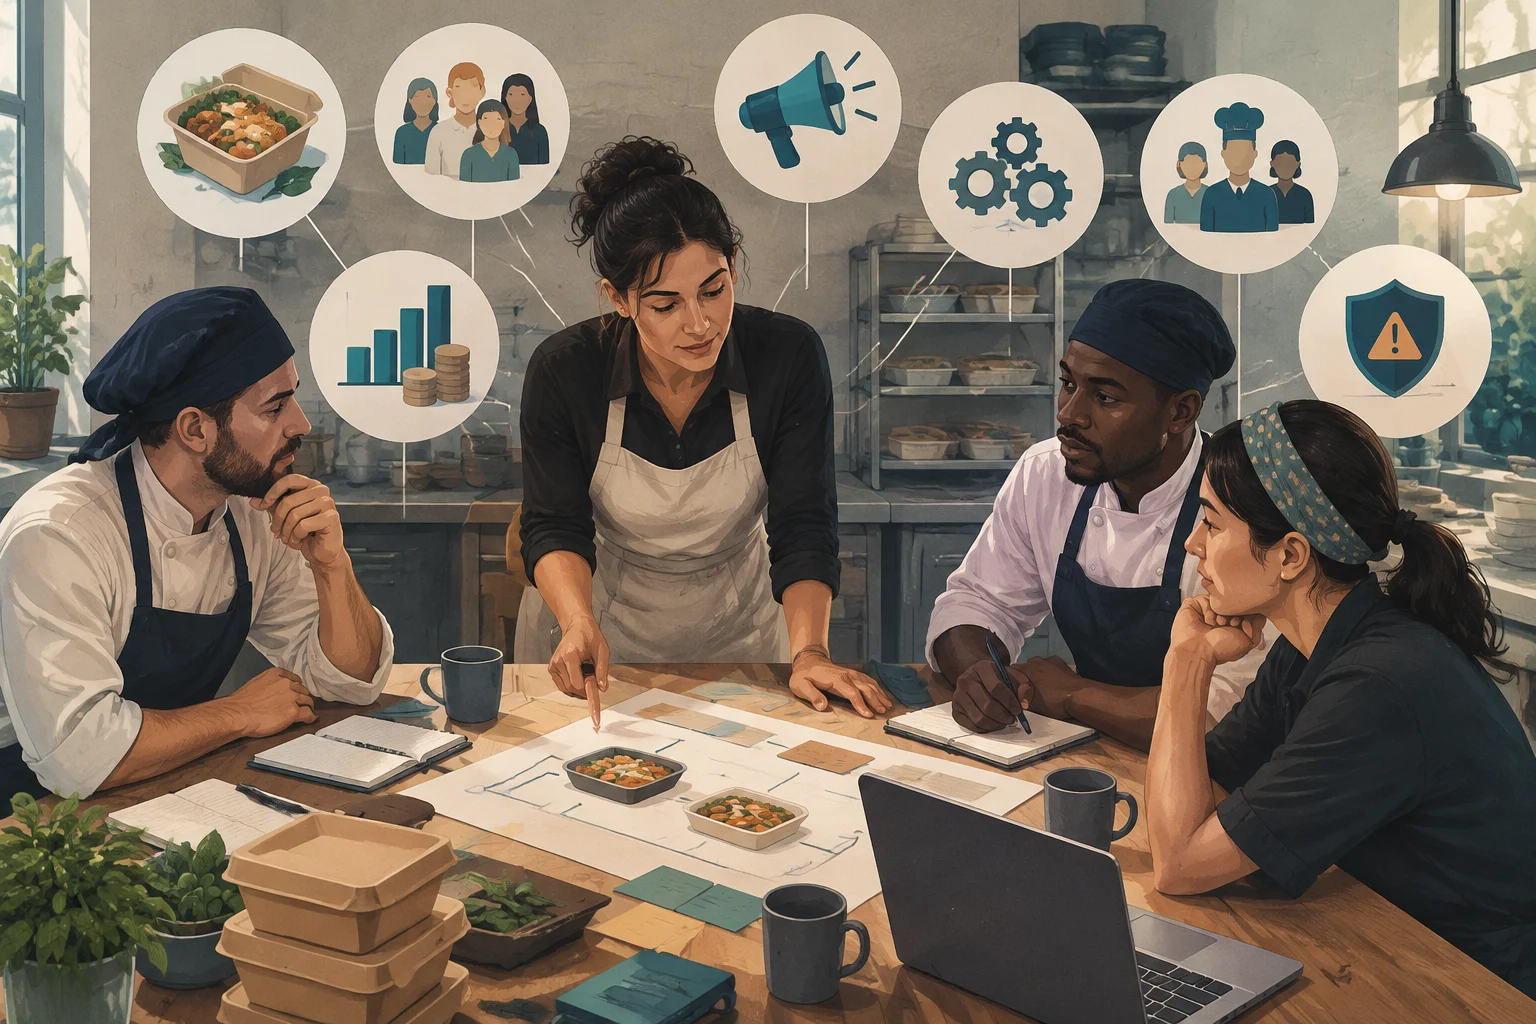
Esempio ipotetico: una piccola impresa che prepara cibi su ordinazione vuole elaborare il suo primo piano per organizzare l’attività e comunicare gli obiettivi al team. L’esempio non descrive risultati reali né presuppone che l’iniziativa raggiunga un obiettivo specifico.
Per prima cosa, la persona responsabile definisce l’uso del documento e i suoi destinatari: il team lo userà per coordinare le priorità. Poi descrive l’offerta, le sue caratteristiche, i vantaggi, i limiti, i costi e i prezzi, specificando a quali clienti si rivolge. Per completare l’analisi di mercato, raccoglie informazioni sul settore e sulle tendenze pertinenti, invece di dare per scontato che la domanda sia sufficiente.
Su questa base, redige gli obiettivi e li collega a decisioni funzionali. La sezione commerciale spiega come verrà comunicata l’offerta e come saranno organizzate le vendite; quella operativa descrive le procedure abituali e le modalità di controllo della qualità; la sezione sulle risorse umane identifica chi svolge ciascuna funzione. La parte finanziaria organizza i costi, le vendite necessarie per raggiungere il punto di pareggio e il flusso di cassa previsto. Infine, l’analisi dei rischi registra i possibili problemi, le loro conseguenze e il modo in cui si intende affrontarli.
Per verificare se il documento assolve la sua funzione, il team può controllare se comprende gli obiettivi, chi è responsabile di ciascuna attività e come le attività si collegano alle risorse e alle previsioni. Se un obiettivo non trova riscontro nelle decisioni descritte, il piano non spiega ancora come si intende raggiungerlo. Questa verifica valuta la coerenza del documento; da sola non dimostra che le previsioni si realizzeranno.
Come interpretarlo o applicarlo
Un piano aziendale è più utile quando viene consultato per orientare le decisioni e monitorare i risultati, anziché essere trattato come un documento da preparare una sola volta. Per comunicarlo, si possono adattare il formato e il linguaggio al pubblico, usare un’espressione chiara e dedicare tempo alla raccolta di commenti. La presentazione per il team non deve necessariamente avere lo stesso stile di quella rivolta ai responsabili della governance aziendale, ai finanziatori o agli investitori.
Il monitoraggio deve consentire di confrontare gli obiettivi del piano con la situazione e le priorità attuali dell’impresa. Business Queensland propone di rivedere il documento a intervalli regolari — per esempio, ogni trimestre o ogni anno — e anche prima di momenti importanti, come la ricerca di capitali, l’introduzione di prodotti, l’attuazione di strategie di crescita o un cambiamento della struttura organizzativa. Tra le domande utili ci sono: il piano è aggiornato? Gli obiettivi sono cambiati? Il documento è ancora in linea con essi?
Conservare le versioni precedenti aiuta a tenere traccia delle modifiche. Quando cambia una previsione, una priorità o una responsabilità, è più chiaro verificare quali parti del piano ne risentono e aggiornare le informazioni correlate, invece di modificare una singola sezione senza controllare le altre. Il documento dovrà evolversi man mano che l’attività cambia e cresce.
Errori e limiti
Un errore consiste nel redigere lo stesso piano per qualsiasi scopo. Un documento interno e uno preparato per presentare una richiesta di finanziamento possono richiedere accenti diversi; il destinatario deve orientare la selezione e la presentazione delle informazioni. Un altro limite consiste nel trattare le previsioni come risultati garantiti: il piano organizza decisioni e aspettative, ma non garantisce che si concretizzino.
Non è neppure opportuno confondere un documento lungo con uno completo. Aggiungere sezioni che non rispondono alle esigenze del settore, della fase dell’attività o dell’uso previsto può rendere meno evidente il rapporto tra obiettivi e azioni. Al contrario, omettere elementi importanti — come le operazioni, i costi o i rischi — può lasciare senza spiegazione il modo in cui l’attività sarà sostenuta. La preparazione richiede tempo, ricerca e pianificazione; perciò, la prima bozza va considerata una base da rivedere, non una descrizione immutabile dell’impresa.
Un piano aziendale non è finito quando viene redatto: rivederne gli obiettivi, le strategie e le ipotesi consente di confrontarlo con l’attività reale e aggiornarlo quando l’impresa cambia.